Déficit foncier : le guide complet
Le déficit foncier permet à un propriétaire bailleur de déduire ses travaux de son revenu imposable, et pas seulement de ses loyers. C'est le seul dispositif fiscal immobilier qui récompense la remise en état d'un logement plutôt que l'achat d'un produit. Voici comment il fonctionne, ce qu'il rapporte réellement, et où sont les pièges.
Ce qu'est un déficit foncier, en une phrase
Un déficit foncier apparaît quand les charges déductibles d'un logement loué nu (travaux, intérêts d'emprunt, taxe foncière, assurance, frais de gestion) dépassent les loyers encaissés dans l'année. La partie de ce déficit qui ne provient pas des intérêts d'emprunt s'impute directement sur le revenu global du foyer, dans la limite de 10 700 € par an, portée à 21 400 € pour certains travaux de rénovation énergétique. Le surplus se reporte sur les revenus fonciers des dix années suivantes. Base légale : article 156, I, 3° du code général des impôts, commenté au BOFiP BOI-RFPI-BASE-30-20.
La conséquence pratique compte plus que la définition : à une tranche marginale de 30 %, imputer 10 700 € de déficit revient à environ 3 210 € d'impôt en moins sur l'année, auxquels s'ajoute l'économie de prélèvements sociaux sur les loyers effacés. C'est la raison pour laquelle le déficit foncier intéresse d'abord les foyers déjà imposés, et beaucoup moins ceux qui ne le sont pas. Pour dérouler le calcul sur un cas chiffré, voyez notre exemple de calcul complet, ou testez directement votre situation dans le simulateur de déficit foncier.
Comment il se calcule, et dans quel ordre il s'impute
Le calcul part du résultat foncier de l'année : loyers bruts encaissés moins charges déductibles. Entrent dans les charges les intérêts d'emprunt et frais de crédit, la taxe foncière (hors taxe d'enlèvement des ordures ménagères, refacturée au locataire), les primes d'assurance, les frais de gestion et honoraires, les charges de copropriété non récupérables, et les travaux d'entretien, de réparation et d'amélioration. Quand ce total dépasse les loyers, le résultat devient négatif : c'est le déficit.
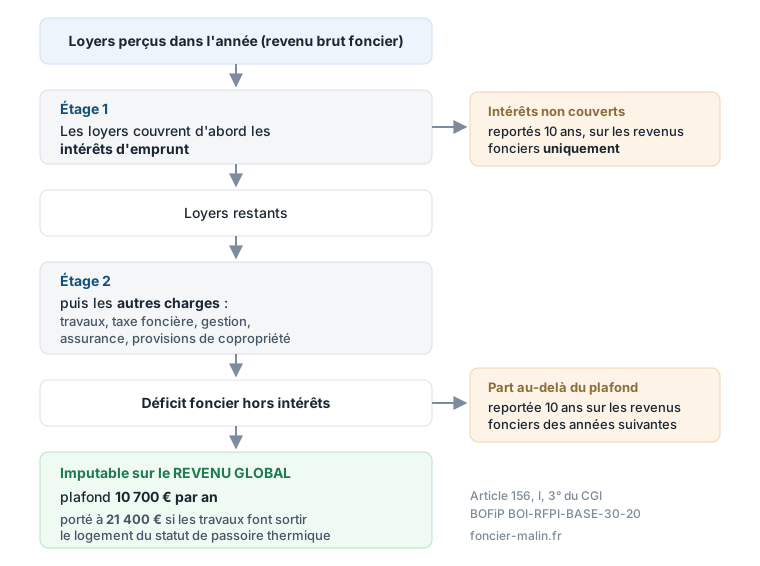
Ce déficit ne s'impute pas d'un bloc. Il suit un ordre précis, en trois temps, et c'est la partie la plus souvent mal expliquée.
- D'abord sur les autres revenus fonciers du foyer, sans plafond. Si le foyer possède d'autres biens loués nus qui dégagent un revenu positif, le déficit vient s'y imputer en premier, sans limite de montant. Un foyer mono-bien saute cette étape.
- Ensuite sur le revenu global, plafonné, et hors intérêts d'emprunt. Seule la part du déficit qui ne provient pas des intérêts (travaux, taxe foncière, assurances, gestion) peut réduire les salaires, BIC ou BNC du foyer, dans la limite de 10 700 € par an, portée à 21 400 € en rénovation énergétique.
- Le surplus se reporte dix ans, mais seulement sur des revenus fonciers. La fraction qui dépasse le plafond et celle qui provient des intérêts d'emprunt sont reportables sur les revenus fonciers des dix années suivantes, jamais sur le revenu global. Passé ce délai, le solde non utilisé est définitivement perdu : le report du déficit foncier sur dix ans.
| Origine du déficit | Sur les revenus fonciers | Sur le revenu global | Report si non utilisé |
|---|---|---|---|
| Charges hors intérêts (travaux, taxe foncière, assurances) | Oui, sans limite | Oui, jusqu'à 10 700 € ou 21 400 € | 10 ans, sur revenus fonciers |
| Intérêts d'emprunt | Oui, sans limite | Non, jamais | 10 ans, sur revenus fonciers |
Les quatre conditions à réunir
- Une location nue. Le déficit foncier relève des revenus fonciers. Un logement loué meublé relève des BIC et suit d'autres règles, celles du LMNP.
- Le régime réel d'imposition. Le micro-foncier (seuil de 15 000 € de loyers, abattement forfaitaire de 30 %) interdit toute déduction de charges réelles, donc tout déficit. Le choix se joue souvent dès la première année de travaux : micro-foncier ou régime réel.
- Des dépenses réellement déductibles. C'est le point qui fait échouer le plus de dossiers : entretien, réparation et amélioration sont déductibles, la construction, la reconstruction et l'agrandissement ne le sont pas. La frontière est détaillée dans travaux déductibles des revenus fonciers.
- Un engagement de location. Le bien doit rester loué jusqu'au 31 décembre de la troisième année qui suit l'imputation sur le revenu global. Vendre ou reprendre le logement avant cette échéance fait perdre l'avantage rétroactivement, sauf exceptions limitativement prévues : invalidité de 2ᵉ ou 3ᵉ catégorie, licenciement ou décès du contribuable, de son conjoint ou de son partenaire de PACS (CGI, article 156, I, 3° ; BOI-RFPI-BASE-30-20, §380 à §410), auxquelles le BOFiP ajoute deux tolérances, l'expropriation pour cause d'utilité publique et la fusion de SCPI propriétaire de l'immeuble (§430 et §440). La mutation professionnelle, souvent citée, n'en fait pas partie. Voir vendre après un déficit foncier. Pour la reprise du logement, le prêt à un proche ou la vacance, voir la règle des trois ans hors vente. Quand le logement est détenu par une société, l'engagement porte aussi sur les titres : céder ses parts de SCI avant les trois ans.
Ce que la théorie fiscale ne dit pas : l'angle chantier
Sur le terrain, la difficulté n'est pas de comprendre le plafond de 10 700 €. C'est de savoir quels travaux comptent réellement dans le calcul. La ligne de partage qui produit le plus d'erreurs, et le plus de redressements, sépare deux familles : les travaux d'entretien, de réparation et d'amélioration, qui sont déductibles et génèrent donc du déficit, et les travaux de construction, de reconstruction ou d'agrandissement, qui ne le sont pas au titre des revenus fonciers.
Un chantier de rénovation globale mélange presque toujours les deux : une reprise de toiture relève de l'entretien, une surélévation ou la création d'une ouverture relèvent de l'agrandissement et sortent du dispositif, le remplacement d'une cloison dans le même volume relève le plus souvent de l'amélioration. Conséquence pratique rarement anticipée au moment du chiffrage : la façon dont l'artisan décompose son devis a un effet fiscal direct. Un devis global « rénovation complète » se défend mal, une décomposition poste par poste se défend seule. Le détail est dans quels travaux sont déductibles, et le cas particulier des chantiers menés par le propriétaire lui-même dans travaux réalisés soi-même.
Le plafond majoré à 21 400 €, et sa date de péremption
Le plafond passe de 10 700 € à 21 400 € lorsque les travaux font sortir le logement du statut de passoire thermique, c'est-à-dire le font passer d'une classe énergétique E, F ou G à une classe A, B, C ou D. Le doublement est temporaire : il vise les dépenses payées jusqu'au 31 décembre 2027, échéance prorogée par la loi de finances pour 2026. La liste des travaux éligibles n'est pas libre, elle est celle de l'éco-prêt à taux zéro, et les entreprises doivent porter la qualification RGE dans la catégorie de travaux concernée. Lecture utile : déficit foncier et passoire thermique, avec la liste des travaux éligibles.
Le calendrier réglementaire pèse autant que le plafond : les interdictions de louer se succèdent par classe de DPE, ce qui rend l'arbitrage « je rénove maintenant ou je vends » beaucoup plus concret qu'une simple optimisation fiscale. Le détail est dans le calendrier des interdictions de location, et les aides mobilisables en parallèle sont regroupées dans le dossier aides à la rénovation.
Un troisième montant existe, moins connu et souvent confondu avec les deux autres : un plafond intermédiaire de 15 300 € s'applique aux déficits provenant de logements ayant bénéficié de l'amortissement Périssol ou de la déduction Loc'Avantages (article 156, I, 3°, alinéa 3 du CGI, renvoyant à l'article 31, I, 1°, f et o du CGI). Ces trois plafonds ne se cumulent jamais : un logement relève d'un seul d'entre eux selon sa situation.
Un exemple chiffré, du chantier à l'impôt
Un couple déclare 60 000 € de revenu global et se situe à une tranche marginale de 30 %. Il possède un appartement loué nu qui rapporte 8 000 € de loyers par an, supporte 2 000 € de charges courantes, et fait réaliser 25 000 € de travaux déductibles dans l'année.
- Résultat foncier avant travaux : 8 000 − 2 000 = 6 000 €, donc positif.
- Après les travaux : 6 000 − 25 000 = −19 000 € de déficit.
- Pas d'autre bien loué nu dans le foyer, donc la première étape d'imputation ne s'applique pas.
- Imputation sur le revenu global : plafonnée à 10 700 €, soit un impôt sur le revenu réduit d'environ 10 700 × 30 % = 3 210 € pour l'année.
- Solde non imputé : 19 000 − 10 700 = 8 300 €, reportables sur les revenus fonciers des dix années suivantes.
Cet exemple est volontairement simplifié : il ignore la répartition entre intérêts d'emprunt et autres charges, laisse de côté les prélèvements sociaux, et suppose que la totalité des 25 000 € est bien déductible. Pour refaire le calcul avec vos propres loyers, travaux et charges, le simulateur de déficit foncier applique exactement la même méthode, et l'exemple détaillé poste par poste déroule la ventilation complète.
À qui le déficit foncier s'adresse vraiment
Le dispositif vise un profil précis, et il ne sert à rien en dehors de ce profil. Il faut réunir quatre caractéristiques : détenir un bien loué nu (le meublé relève des BIC et d'autres règles), être au régime réel et non au micro-foncier, avoir une tranche marginale d'imposition significative (30 %, 41 % ou 45 %), et réaliser des travaux d'ampleur, typiquement dans le cadre d'un achat à rénover.
La tranche marginale est le paramètre décisif, et c'est celui que les présentations commerciales passent le plus vite : l'imputation réduit le revenu imposable, donc le gain vaut la tranche marginale multipliée par le montant imputé. Un foyer non imposable ne retire rien de l'imputation sur le revenu global, et un foyer à 11 % en retire trois fois moins qu'un foyer à 30 %. Entre les deux se glisse un cas fréquent, celui d'un revenu global trop faible pour absorber le déficit imputable, dont le solde suit alors ses propres règles de report. Avant d'engager un chantier pour des raisons fiscales, l'ordre de grandeur se vérifie en deux minutes dans notre outil de calcul en ligne.
Les trois erreurs qui coûtent le plus cher
Croire que les intérêts d'emprunt entrent dans le déficit imputable. Ils ne le font jamais. Les loyers sont réputés couvrir d'abord les intérêts, et seul l'excédent d'intérêts se reporte sur les revenus fonciers futurs. C'est l'erreur de calcul la plus répandue : déficit foncier et intérêts d'emprunt.
Concentrer les travaux sur une seule année. Au-delà du plafond, l'excédent n'est pas perdu, mais il ne s'impute plus que sur des revenus fonciers, donc beaucoup plus lentement et sans effet sur la tranche marginale. Étaler le chantier sur deux exercices change le rendement fiscal de l'opération : quand payer les travaux.
Ne pas savoir prouver la nature des travaux. En cas de contrôle, c'est la facture qui parle, pas l'intention. Une facture globale « rénovation » sans détail de postes est le meilleur moyen de voir la déduction requalifiée : justificatifs de travaux et contrôle fiscal. Si le courrier arrive quand même, la nature de la demande commande le calendrier : quel délai pour répondre au fisc. La liste complète des pièges est réunie dans les erreurs à éviter.
Déclarer : la 2044 et rien d'autre
Le déficit foncier se déclare au régime réel sur le formulaire 2044 (ou 2044 spéciale pour les régimes particuliers). Les lignes qui portent l'imputation sur le revenu global et le report sont détaillées pas à pas dans la déclaration 2044, et le traitement des appels de charges de copropriété, souvent mal reporté, dans provisions pour charges de copropriété. Si des travaux ont été oubliés sur une déclaration déjà déposée, la correction obéit à un calendrier à part : rectifier une déclaration après coup.
Le déficit foncier face aux autres dispositifs
Le déficit foncier n'est pas une niche fiscale au sens du plafonnement global de 10 000 € : c'est une règle de détermination du revenu, et non une réduction d'impôt, ce qui le rend cumulable avec la plupart des autres dispositifs (plafond des niches fiscales). Face à un projet concret, la question est plutôt de savoir s'il faut lui préférer le LMNP, le nouveau statut du bailleur privé issu de la loi Jeanbrun, ou un régime dérogatoire comme le Denormandie ou le Malraux.
Ce que ce dossier ne remplace pas
Foncier Malin est un guide d'information, tenu à jour à partir des sources officielles (BOFiP, Legifrance, impots.gouv.fr) et non un cabinet de conseil : chaque affirmation est référencée par son identifiant exact, et la méthode est décrite sur la page sources et méthodologie. Une opération réelle, avec un emprunt, une SCI, une indivision ou une succession en jeu, mérite l'avis d'un professionnel.
Tous les guides du dossier
- Achat d'un bien loué en cours d'année : ce que vous pouvez déduire la première année Taxe foncière remboursée au vendeur, frais de notaire, appels de charges, intérêts : ce qui se déduit l'année de l'acquisition, et ce qui ne se déduit pas.
- Travaux payés cette année : quand votre acompte d'impôt baisse vraiment Vos travaux ne font pas baisser votre acompte d'impôt : l'assiette est historique. La modulation, sa condition de 5 %, sa date d'effet et sa sanction.
- Vous versez un acompte à l'artisan avant le 31 décembre : sur quelle année le déduire, et avec quelle preuve Acompte versé à l'artisan avant le 31 décembre, chantier en janvier : l'année de déduction en foncier, la preuve à garder, ce que les textes ne tranchent pas.
- Vous mettez en location votre ancienne résidence principale : travaux, intérêts du prêt, et la date qui sépare ce qui se déduit de ce qui ne se déduit pas Travaux payés avant ou après le départ, intérêts du prêt d'origine, année du changement, plus-value : ce que les textes écrivent et ce qu'ils laissent ouvert.
- Apporter son bien loué à une SCI : que devient le déficit foncier en cours ? L'apport d'un logement loué à une SCI est une cession à titre onéreux. Le stock de déficit reste personnel, et l'engagement de trois ans se joue sur le bail.
- Le propriétaire d'un bien loué est décédé en cours d'année : qui déclare les loyers d'avant, ceux d'après, et sur quelles déclarations Décès d'un bailleur en cours d'année : quelle déclaration reçoit les loyers d'avant, laquelle ceux d'après, qui la signe, et ce que les textes laissent ouvert.
- Interdiction de louer une passoire thermique : le calendrier légal 2025-2034 Interdiction de louer les passoires thermiques : calendrier légal (G en 2025, F en 2028, E en 2034), gel des loyers et audit énergétique à la vente.
- Location nue et cotisation foncière des entreprises : le logement que la loi écarte, le seuil de recettes d'un local commercial, et la SCI Logement, boutique ou bureau loué nu, en direct ou par une SCI : qui doit la CFE, comment se compte le seuil de recettes, quelle déclaration déposer.
- Charges déductibles des revenus fonciers : la liste complète (hors travaux) Intérêts d'emprunt, taxe foncière hors TEOM, assurance PNO, forfait de 20 €/local : ce qui se déduit au régime réel et ce qui est refusé. Sourcé BOFiP.
- Remplacer une chaudière ou poser une pompe à chaleur en location nue : la déduction, la ligne de la 2044 et l'exclusion du plafond rehaussé Chaudière remplacée ou pompe à chaleur posée en location nue : ce qui se déduit, sur quelle ligne de la 2044, et quel équipement reste hors du plafond rehaussé.
- Le fisc conteste vos travaux déduits : quel délai pour répondre, et ce qui se passe ensuite Le délai dépend du courrier : 30 jours pour une demande de renseignements, 30 + 30 pour une proposition de rectification, dont le silence vaut acceptation.
- L'usufruitier qui louait le bien est décédé : le bail continue-t-il, à qui vont les loyers de l'année, et ce que le nu-propriétaire déclare désormais Usufruitier bailleur décédé : ce que devient le bail, à qui revient le loyer du mois du décès et quelle déclaration reçoit quels loyers cette année-là.
- Déclaration 2044 spéciale : qui doit la remplir et ce qui change 2044 ou 2044 spéciale ? Les cinq situations qui imposent la SPE, la règle qui fait basculer tous vos biens dessus, et ce que le formulaire ajoute concrètement.
- À partir de quelle tranche d'impôt le déficit foncier vaut-il quelque chose ? Ce que rapporte un euro, imputé ou reporté Ce que vaut 1 € de déficit foncier selon votre tranche (0 à 45 %) : imputé sur le revenu global ou reporté sur vos loyers, avec les 17,2 % de prélèvements.
- Déficit foncier, Malraux, Denormandie : combien de ménages en bénéficient, selon les annexes au budget de l'État 7 620 ménages pour le plafond à 21 400 €, 1,94 million qui déduisent des travaux : les chiffres officiels des annexes au budget, page par page, avec un CSV.
- Déclarer un déficit foncier avec le formulaire 2044 Ligne 436 ou 441 vers la case 4BC, ligne 439 ou 442 vers la case 4BB : le report exact de la 2044 sur la 2042, et la condition de location de 3 ans.
- Déficit foncier : les erreurs qui déclenchent un redressement fiscal Requalification des travaux, justificatifs manquants, non-respect de l'engagement de location : les erreurs qui exposent le déficit foncier à un redressement.
- Déficit foncier : exemple de calcul complet et chiffré Déficit foncier : un exemple chiffré pas à pas pour comprendre l'imputation en deux étages (10 700 €) et calculer votre économie d'impôt selon votre TMI.
- Déficit foncier en indivision : comment ça marche Déficit foncier en indivision : répartition entre indivisaires, limite de 10 700 € par personne, travaux votés à plusieurs et pièges à éviter.
- Déficit foncier et intérêts d'emprunt : ce qu'il faut vraiment comprendre Prêt d'achat, prêt travaux, frais de dossier, assurance, rachat : ce qui se déduit des loyers, et pourquoi les intérêts ne passent jamais sur le revenu global.
- Déficit foncier, MaPrimeRénov' et CEE : peut-on vraiment cumuler ? MaPrimeRénov' et CEE ne se cumulent que geste par geste, et l'aide perçue réduit la charge déductible : seul le reste à charge nourrit le déficit foncier.
- Déficit foncier et non-résident (expatrié) : peut-on en bénéficier ? Non-résident propriétaire d'un bien loué en France : le déficit foncier s'applique-t-il, et s'impute-t-il sur le revenu global ou les revenus fonciers ?
- Déficit foncier en nue-propriété : déduire des travaux sans percevoir de loyer Oui, sous trois conditions cumulatives : bien loué par l'usufruitier, loyers imposés à son nom en revenus fonciers, aucune jouissance réservée. BOFiP 2025.
- Déficit foncier et passoire thermique : le plafond majoré à 21 400 € pour vos travaux de rénovation énergétique Déficit foncier : plafond porté de 10 700 € jusqu'à 21 400 € en rénovant une passoire thermique (DPE E, F, G). Conditions, calendrier, justificatifs.
- Le déficit foncier entre-t-il dans le plafond des niches fiscales à 10 000 € ? Le déficit foncier échappe au plafonnement des niches fiscales de 10 000 € : c'est une déduction du revenu, pas une réduction d'impôt. Explication sourcée.
- Vous avez imputé un déficit foncier sur votre revenu global : pouvez-vous reprendre le logement, y loger un proche ou le laisser vide avant la fin des trois ans ? Déficit imputé sur le revenu global : ce que la vente, la reprise du logement, le prêt à un proche ou la vacance changent avant les trois ans, acte par acte.
- Mon revenu global est trop faible pour absorber mon déficit foncier Revenu global trop faible pour absorber le déficit foncier imputable : la part non absorbée devient un déficit global reportable six ans. Exemple chiffré.
- Déficit foncier en SCI à l'IR : mode d'emploi (et pièges à éviter) Déficit foncier en SCI à l'IR : transparence fiscale, imputation au prorata des parts, plafonds 2026, différence avec la SCI à l'IS et pièges de chantier.
- Déficit foncier et décès : le report est-il transmis aux héritiers ? Décès du bailleur : le déficit foncier reportable est-il transmis aux héritiers ou perdu ? Sort du report 10 ans, engagement de location, conjoint survivant.
- Déficit foncier, Denormandie ou Malraux : quel dispositif choisir ? Déficit foncier, Denormandie ou Malraux : comparatif des 3 dispositifs de rénovation locative (plafonds, taux, zones, profils). Tableau et sources 2026.
- Votre logement destiné à la location est resté vide plus de trois mois : le dégrèvement de taxe foncière, ses trois conditions, et la date limite pour le réclamer Logement locatif resté vide : conditions du dégrèvement de taxe foncière, travaux qui le ferment, calcul par mois et date limite pour réclamer.
- Denormandie : la règle des 25 % de travaux, et pourquoi elle représente en réalité un tiers du prix d'achat Le Denormandie impose 25 % de travaux du coût total de l'opération. Ce que recouvre vraiment ce dénominateur, et le calcul que les annonces ne font pas.
- Denormandie : location à un enfant, achat en SCI, indivision, démembrement, et ce qui fait tomber la réduction avant la fin de l'engagement Bail avec un enfant ou un parent, achat en SCI, indivision, démembrement : ce que l'article 199 novovicies ouvre, ce qu'il ferme, ce qui déclenche la reprise.
- Diagnostics immobiliers du bailleur : lesquels sont déductibles, et sur quelle ligne Recherche d'amiante, plomb, DPE, électricité : la notice 2044 et le BOFiP en font des dépenses d'entretien. La ligne, le cas de la vente et celui de l'audit.
- Diviser une maison en logements à louer : quand les travaux se déduisent des loyers, et quand le fisc y voit une reconstruction Scinder une maison en deux logements peut rester une amélioration déductible. Une restructuration complète devient une reconstruction. Les critères du BOFiP.
- Divorce et déficit foncier : le report suit-il le bien ou l'ex-conjoint ? Divorce : le déficit reportable se partage par moitié sur un bien commun, reste entier sur un bien propre, et l'engagement de trois ans, lui, ne s'éteint pas.
- Donation du bien loué : le déficit foncier déjà déduit est-il repris ? Donner un logement loué avant la fin des trois ans : ce qui compte n'est pas le transfert de propriété mais qui continue à louer, et jusqu'à quelle date.
- Votre enfant mineur est propriétaire d'un logement loué : qui signe le bail, qui perçoit les loyers avant et après seize ans, et sur quelle déclaration ils vont Bien loué au nom d'un enfant mineur : qui signe le bail, qui garde les loyers avant 16 ans, quelle déclaration les porte, et ce que les textes laissent ouvert.
- Facture de travaux perdue ou artisan introuvable : ce qui peut encore prouver la dépense La facture n'est pas la seule preuve admise : la doctrine vise aussi les plans, photographies et tous autres éléments. Duplicata, faisceau de pièces, limites.
- Changer les fenêtres ou isoler un logement loué nu : amélioration déductible, agrandissement exclu, et les critères techniques du plafond rehaussé Fenêtres et isolation en location nue : quand la dépense se déduit, quand elle bascule en agrandissement, et les critères techniques du plafond rehaussé.
- Fonds de travaux ALUR : l'année du versement n'est pas l'année de la déduction Vos cotisations au fonds de travaux de copropriété ne se déduisent pas l'année du versement, mais l'année où le syndic paie des travaux déductibles avec.
- Les 20 € par local de la ligne 222 : garage, cave, parkings, SCI, ce que les textes tranchent et ce qu'ils laissent ouvert Cave, garage, parkings, SCI : ce que la doctrine écrit sur la notion de local, les cas qu'elle ne traite pas, et les frais qui restent déductibles au réel.
- Frais de dossier, caution, assurance, indemnité de remboursement anticipé : en quelle année les porter ligne 250, et ce que change un rachat de prêt Frais payés au déblocage, caution en partie restituable, rachat de prêt, vente : à quelle année rattacher chaque frais d'emprunt, et comment remplir la 2044.
- Frais de notaire, droits de mutation, frais d'agence : ce que le bailleur ne déduit pas de ses loyers, et où ils servent quand même Acte de vente, droits de mutation, commission d'agence, acte de prêt : le tri poste par poste de la facture du notaire, la ligne de la 2044 et le sort à la revente.
- Garage, box ou place de parking loué nu : la case de la déclaration, le régime, et ce que les textes écrivent sur la TVA Box ou place de parking loué nu : la catégorie d'imposition, la case, la TVA selon que l'emplacement suit ou non un logement, et ce qui reste ouvert.
- Honoraires d'architecte et de maître d'œuvre sur un logement loué : ce que la doctrine admet en déduction, ce qu'elle laisse de côté, et comment répartir la note quand le chantier mêle rénovation et extension Architecte ou maître d'œuvre : quand ses honoraires se déduisent des loyers, comment les répartir sur un chantier mixte, et l'année de déduction.
- Acheter un immeuble de rapport à rénover : ce que la fiscalité des revenus fonciers change à votre projet Immeuble de rapport loué nu : régime réel, travaux déductibles ou non, locaux commerciaux, limite de 10 700 € par foyer et étalement du chantier.
- Comment sont imposés les revenus fonciers en 2026 : barème, TMI et 17,2 % de prélèvements sociaux Revenus fonciers 2026 : le revenu net s'ajoute au revenu global et subit le barème de l'IR selon votre TMI, plus 17,2 % de prélèvements sociaux.
- Indemnité d'occupation entre indivisaires : qui la déclare, dans quelle catégorie, et ce que celui qui la verse ne peut pas déduire Indemnité d'occupation d'un bien indivis : qui la déclare, dans quelle catégorie, ce que l'occupant ne déduit pas, et ce que les textes laissent ouvert.
- Justificatifs de travaux : sécuriser sa déduction face à un contrôle fiscal Déficit foncier : factures nominatives, SIREN, libellé détaillé, durée de conservation, comment justifier vos travaux déductibles face au contrôle fiscal.
- Loc'Avantages (ex-Cosse ancien) : la réduction d'impôt pour louer moins cher Loc'Avantages : une réduction d'impôt de 15 à 65 % des loyers pour louer sous plafonds via une convention Anah. Barème 2026, conditions et sources.
- Logement vacant : ce que vous pouvez déduire, et à quelle condition Sans preuve d'une recherche de locataire, le logement est réputé réservé à votre jouissance et les charges ne sont pas déductibles. Ce que les juges ont admis.
- Vous logez gratuitement votre père ou votre mère dans un logement qui vous appartient : la pension en nature que la doctrine admet, la preuve à garder, et les charges que vous ne déduisez plus Logement prêté à un parent dans le besoin : ce que la doctrine admet en pension en nature, la preuve exigée et ce que le prêt ferme en revenus fonciers.
- APL et bail familial : enfant, parent, frère, sœur ou SCI, dans quels cas la loi ferme l'aide au logement de votre locataire Enfant, parent, frère, sœur, SCI familiale : les liens de parenté qui ferment l'APL ou l'ALS, ceux qui la laissent ouverte, et le seuil de parts de la SCI.
- Louer à son enfant ou à son parent : ce que le fisc accepte, ce qu'il refuse Bail réel et loyer normal : les charges et travaux restent déductibles. Prêt gratuit ou loyer de complaisance : jouissance réservée, aucune déduction possible.
- Locataire qui ne paie pas : ce que vous pouvez réellement déduire Un loyer impayé ne se déduit pas, et c'est logique. En revanche les charges non récupérées au départ du locataire, les frais de procédure et l'assurance, oui.
- Loyers oubliés ou jamais déclarés : le délai de reprise, ce qui s'éteint au 31 décembre, et comment régulariser Délai de reprise année par année, intérêt de retard et majorations rattachés à leur article, et ce que change une déclaration rectificative spontanée.
- Loi Malraux : les dépenses éligibles et les trois conditions qui décident du dossier Malraux 2026 : zones éligibles, dépenses ouvrant droit à la réduction, plafond de 400 000 € sur quatre ans, taux de 22 ou 30 %, engagement de neuf ans.
- Mariés, pacsés, concubins, associés d'une SCI : le plafond du micro-foncier se compte par foyer fiscal. Ce que les textes écrivent, et ce qu'ils laissent ouvert Le plafond de 15 000 € du micro-foncier se compte par foyer fiscal. Ce qui s'additionne selon que l'on est marié, pacsé ou concubin, textes à l'appui.
- Micro-foncier ou régime réel : quel régime pour déduire vos travaux ? Micro-foncier ou régime réel : seuil, abattement 30%, déficit foncier. Guide neutre pour choisir le bon régime fiscal et déduire vos travaux locatifs en 2026.
- Refaire l'électricité d'un logement loué : ce que la loi impose, ce que le fisc laisse déduire Électricité d'un logement loué : ce qu'impose la décence, ce que le diagnostic oblige ou non, et pourquoi la réfection se déduit des revenus fonciers au réel.
- Mobilier ou immeuble : ce que le fisc accepte de déduire en location nue Une cuisine équipée posée dans un logement qui en était dépourvu se déduit en bloc, électroménager intégré compris. Le remplacement d'appareils, non.
- Monuments historiques et assimilés : le seul régime où le déficit foncier s'impute sans plafond Régime des monuments historiques : déduction des charges sans limite de montant sur le revenu global, immeubles concernés, engagement de conservation de 15 ans.
- Opération de déficit foncier clé en main : ce que recouvre l'offre, ce qui fonde la déduction, ce qu'il faut vérifier avant de signer Lot à rénover vendu avec ses travaux : pourquoi le contrat choisi décide de la déduction, et les points à vérifier avant de signer. Information, pas un conseil.
- Rénovation énergétique : imputer le déficit sur le revenu global ou le reporter sur les loyers ? Ligne 224 bis de la 2044 : la matrice calculée qui compare l'imputation rehaussée et le report, par tranche, travaux et revenus fonciers. Méthode et limites.
- Vous avez oublié de déclarer des travaux : la fenêtre pour corriger Correction en ligne pendant son ouverture, réclamation jusqu'au 31 décembre de la 2e année : les trois voies, et le déficit non déclaré qui se perd.
- Votre père ou votre mère entre en EHPAD et vous pensez louer sa maison : qui est le bailleur, quand le juge doit autoriser le bail, qui déclare les loyers, et l'exonération de plus-value que la location ferme Maison d'un parent entré en EHPAD : qui est le bailleur, quand le juge doit autoriser le bail, qui déclare les loyers, et ce que la location ferme à la revente.
- Les parts de votre SCI sont démembrées : qui déclare le résultat, et pourquoi la doctrine et le juge n'attribuent pas le déficit à la même personne Parts de SCI démembrées : qui est imposé sur le résultat, et pourquoi le BOFiP et le Conseil d'État n'attribuent pas le déficit à la même personne.
- Plafond du déficit foncier : 10 700 € (et jusqu'à 21 400 € avec des travaux énergétiques) 10 700 € hors intérêts, 21 400 € pour un DPE E, F ou G mené vers A à D, dépenses payées jusqu'au 31/12/2027 : les trois plafonds et leurs conditions.
- Provisions de copropriété sur la 2044 : lignes 229 et 230 expliquées Provisions pour charges de copropriété au régime réel : déduction ligne 229 de la 2044 l'année N, régularisation ligne 230 l'année N+1. Guide sourcé 2026.
- Quand payer ses travaux pour optimiser son déficit foncier Déficit foncier : payez vos travaux au bon moment. Comptabilité de caisse, plafond 10 700 €, séquencement sur 2 ans, acomptes : le guide terrain 2026.
- Ravalement de façade : déduction des loyers, isolation par l'extérieur et ravalement imposé par la mairie Ravalement simple, isolation par l'extérieur, injonction de la mairie, appel de fonds du syndic : quatre situations à distinguer, et l'année de déduction.
- Les recettes que les bailleurs oublient de déclarer Louer son toit à un opérateur, un pignon à un afficheur ou son droit de chasse produit un revenu foncier imposable. Liste officielle et frontière avec les BIC.
- Réduire l'impôt sur vos revenus fonciers : les cinq leviers que la loi prévoit, et ce que chacun exige en retour Location nue : micro-foncier ou réel, charges et travaux, déficit foncier, Loc'Avantages, statut du bailleur privé. Les leviers légaux et leur contrepartie.
- Refaire la toiture d'un bien loué : ce qui se déduit des loyers, et les trois cas où le fisc refuse Réparation, charpente, surélévation, combles : le fisc ne range pas tous les chantiers de toiture dans la même catégorie. Situez le vôtre avant le devis.
- Report du déficit foncier sur 10 ans : comment ça marche Un déficit foncier en report ne tient pas toujours dix ans. Ce qui l'éteint plus tôt, le sort d'une case 4BD oubliée, et le tableau de suivi année par année.
- Vous louez votre résidence secondaire : quels travaux se déduisent, à partir de quand, et ce qui change pour les autres impôts Résidence secondaire louée nue : travaux déductibles après la mise en location, intérêts, taxe d'habitation au 1er janvier, plus-value sans exonération.
- Revenir au micro-foncier après des travaux : ce que devient le déficit encore en report Bailleur au réel avec un déficit en report : durée de l'option, sort du stock au micro-foncier, ligne de la 2042 et engagement de location, textes à l'appui.
- SCI à l'IR sans loyer : ce que l'administration refuse, et ce qui passe quand même SCI à l'IR sans aucun loyer, associé logé gratuitement : pourquoi l'administration refuse les charges, et la preuve qui permet d'en garder la déduction.
- SCPI de déficit foncier : comment ça marche, avantages et risques SCPI de déficit foncier : comment la quote-part de travaux remonte au porteur, s'impute sur son revenu (plafond 10 700 €) et se compare à l'achat direct.
- Sinistre indemnisé : comment déclarer l'indemnité et les travaux de remise en état L'indemnité qui couvre une charge déductible entre dans les recettes brutes, et les travaux restent déductibles en totalité. Franchise, vétusté, années.
- Taxe foncière d'un bien loué : le montant à porter ligne 227, la taxe d'ordures ménagères à retirer, et l'avis reçu mais pas encore payé L'avis de taxe foncière en main : ce qui va ligne 227, la part d'ordures ménagères refacturée au locataire, l'avis impayé au 31 décembre.
- Vous achetez une maison inhabitable pour la rénover ou la reconstruire : quand la taxe foncière sur le bâti reste due, quand elle cesse, et ce qui se passe à la reconstruction Maison inhabitable, ruine, démolition : pourquoi la taxe foncière sur le bâti reste souvent due, le seuil fixé par le Conseil d'État, et la déclaration à faire.
- Logement vide parce qu'en travaux : pouvez-vous échapper à la taxe sur les logements vacants ? Un chantier ne suffit pas à écarter la taxe sur les logements vacants. Travaux retenus, seuil de la doctrine, pièces à joindre et délai pour réclamer.
- Vous louez des terres à un agriculteur : le fermage, la taxe foncière partagée avec le fermier et les charges propres aux propriétés rurales, ce que les textes écrivent et ce qu'ils laissent ouvert Fermage, taxe foncière partagée avec le fermier, travaux propres aux terres : ce que les textes écrivent, et ce qui bascule en bénéfices agricoles.
- Transformer un local commercial en logement : à partir de quand les travaux ne sont plus déductibles Commerce ou bureau transformé en logement : quand les travaux deviennent une reconstruction non déductible, les trois bascules, et les régimes qui rattrapent.
- Garage, grange ou dépendance transformés en logement à louer : pourquoi les travaux ne se déduisent pas des loyers, quel taux de TVA, et ce qui change pour la taxe foncière Garage, grange ou dépendance changés en logement locatif : pourquoi les travaux ne se déduisent pas des loyers, la TVA applicable, la taxe foncière à déclarer.
- Travaux commencés avant la signature de l'acte de vente : ce que l'acheteur peut déduire de ses futurs loyers, ce que le vendeur peut déduire, et la date de paiement qui décide Compromis signé, acte pas encore passé : qui peut déduire ces travaux, pourquoi la date du paiement compte, et ce qu'il vaut mieux attendre pour payer.
- Vous achetez un logement vide à rénover pour le louer : les travaux payés avant le premier bail, la mention à porter sur la déclaration, et ce qui peut faire tomber la déduction Logement acheté vide, chantier, puis premier bail : quand les travaux payés avant la location se déduisent, la mention à cocher, les cas où le fisc refuse.
- Travaux votés en assemblée générale : ce que le bailleur déduit de ses loyers, poste par poste, et l'année qui compte Ravalement, toiture, chaudière, ascenseur, surélévation : quels travaux de copropriété le bailleur déduit, sur quelle année, et ce qu'il régularise ensuite.
- Travaux de copropriété votés avant la vente d'un bien loué : qui paie le syndic, qui déduit, et ce que les textes n'écrivent pas sur le remboursement entre vendeur et acheteur Travaux de copropriété votés avant la vente d'un lot loué : qui paie selon la date d'exigibilité, qui déduit, et ce que les textes laissent sans réponse.
- Travaux déductibles ou non des revenus fonciers : le guide complet Entretien, réparation et amélioration se déduisent ; construction, reconstruction et agrandissement non. Où passe la frontière, avec des cas de chantier réels.
- Travaux dans un local commercial loué nu : la règle qui surprend les bailleurs Réparation et entretien : déductibles. Amélioration d'un local commercial : non déductible, sauf amiante et accessibilité. Le déficit reste imputable.
- Faire des travaux dans un logement occupé : ce que le locataire doit accepter, ce que devient le loyer, ce que vous déduisez Travaux dans un logement loué et occupé : accès dû par le locataire, notification, baisse de loyer au-delà de 21 jours, et déduction des travaux au réel.
- Travaux payés en espèces : ce que vous devez pouvoir prouver, et à partir de quand c'est interdit Payer en espèces ne rend pas les travaux non déductibles, mais au-delà d'un seuil le paiement est interdit et l'amende est solidaire. Ce qu'il faut prouver.
- Travaux payés par le locataire : ce que le bailleur déclare, la clause qui compte et l'année qui reste discutée Clause de travaux, loyer compensé, aménagements laissés en fin de bail : doctrine et Conseil d'État ne retiennent pas toujours la même année. Situez votre cas.
- Travaux réalisés soi-même : qu'est-ce qui est déductible ? Seuls les matériaux sont déductibles, jamais votre main-d'œuvre. Quelles factures conserver, où passe la limite entretien/agrandissement, la règle BOFiP.
- TVA à taux réduit sur vos travaux : ce que vous certifiez sur le devis, et ce que vous risquez Depuis le 16 février 2025, c'est vous qui certifiez sur le devis : la mention type du BOFiP, la solidarité de paiement, et les cinq ans de conservation.
- Vendre après un déficit foncier : ce que les travaux déduits changent à la plus-value Vous vendez après avoir déduit des travaux de vos revenus fonciers : ce que le prix d'acquisition peut encore absorber, ce qu'il ne peut plus, et pourquoi.
- Vendre ses parts de SCI avant la fin des trois ans : ce que le fisc reprend La cession des parts avant le 31 décembre de la 3e année entraîne la reprise du déficit imputé sur le revenu global, même si la SCI continue de louer le bien.
- Vous vendez un bien loué en cours d'année : la dernière déclaration, la case 4BN et les acomptes à arrêter Vente d'un logement loué : ce qui se déclare encore cette année-là, ce que les textes disent de la case 4BN, comment arrêter les acomptes, le sort du déficit.
- Viager libre mis en location : qui paie les travaux, et qui peut les déduire En viager libre, l'acheteur paie les travaux et peut les déduire s'il loue le bien nu. La rente, elle, ne se déduit jamais des loyers : c'est le prix du bien.