Les intérêts d’un prêt immobilier locatif se déduisent des loyers, mais la fraction de déficit qui en provient ne s’impute jamais sur le revenu global du foyer. La loi le dit en toutes lettres : seuls les déficits fonciers « résultant de dépenses autres que les intérêts d’emprunt » échappent à l’imputation exclusive sur les revenus fonciers (article 156, I, 3° du CGI). Cette page répond à trois questions dans l’ordre : quels intérêts et quels frais d’emprunt sont déductibles, comment ils entrent dans le calcul du déficit, et où ils se déclarent sur la 2044.
Avertissement : ce contenu est un guide d’information générale et indépendant. Il ne constitue pas un conseil fiscal personnalisé. Chaque situation dépend de votre régime d’imposition, de votre patrimoine et de vos revenus fonciers futurs : un professionnel (expert-comptable, conseiller en gestion de patrimoine) doit valider votre cas précis avant toute décision.
Quels intérêts d’emprunt peut-on déduire des loyers ?
Au régime réel, quand les charges d’un bien loué nu dépassent les loyers, il en résulte un déficit foncier. Parmi ces charges, l’article 31, I, 1°, d du CGI admet « les intérêts de dettes contractées pour la conservation, l’acquisition, la construction, la réparation ou l’amélioration des propriétés ». Le BOFiP consacre un commentaire entier à cette ligne (BOI-RFPI-BASE-20-80), dont voici le contenu utile.
- Acquisition ou construction. Sont visés les intérêts des sommes empruntées pour acheter ou faire construire un immeuble destiné à la location nue, y compris la fraction des intérêts qui se rapporte aux sommes utilisées pour payer les droits de mutation à titre onéreux (§ 50).
- Réparation ou amélioration. Les intérêts d’un prêt travaux sont admis « quelle que soit l’affectation des locaux » (habitation, commerce, autres activités), et sans rechercher si les travaux financés sont eux-mêmes déductibles (§ 60).
- Conservation. Le cas type est l’emprunt contracté pour payer des droits de mutation à titre gratuit : l’héritier ou le donataire qui emprunte pour régler ces droits déduit les intérêts (§ 40). Ce cas est développé dans la page sur le bien loué dont le propriétaire décède en cours d’année.
- Ancienne résidence principale. Le contribuable qui met en location le logement qu’il occupait, parce qu’il le quitte pour trouver un emploi dans une autre région, déduit du loyer « sans limitation de durée ou de montant » les intérêts de l’emprunt qui avait financé ce logement (§ 50, réponse ministérielle Cazenave du 12 mars 1990). Voir le prêt de la résidence principale devenue locative.
La liste est limitative (§ 70). Ne sont pas déductibles, selon le même texte :
- le remboursement du capital, y compris les sommes versées en exécution d’une clause d’indexation du capital (§ 10) ;
- les intérêts d’un emprunt contracté pour des dépenses personnelles, ou pour acheter un immeuble en vue de le revendre (§ 80) ;
- les arrérages d’une rente viagère versée en contrepartie de l’acquisition, qui ne sont jamais des intérêts, « même pour partie » (§ 90) : c’est le cas du viager libre mis en location ;
- les intérêts de retard dus pour non-respect des échéances du prêt (§ 230).
Trois conditions s’ajoutent (§ 240 et § 270) : seuls comptent les intérêts effectivement supportés et payés dans l’année, la déduction doit être justifiée, et l’emploi des fonds doit l’être aussi. Un bailleur qui ne prouve pas avoir consacré tout l’emprunt aux travaux financés ne déduit pas la totalité des intérêts.
Frais de dossier, garantie, assurance : quels frais d’emprunt vont en ligne 250 ?
Les frais d’emprunt sont déductibles « au même titre que le montant des intérêts de l’emprunt dont ils découlent » (BOI-RFPI-BASE-20-80, § 190). Sur la déclaration 2044, ils se portent avec les intérêts en ligne 250, et la rubrique 410 en donne le détail prêt par prêt : numéro de l’immeuble, nom et adresse du prêteur, date d’ouverture du prêt, intérêts versés dans l’année (notice 2044, millésime 2026).
| Frais lié au crédit | Déductible ? | Ce que dit le texte |
|---|---|---|
| Frais de constitution du dossier | Oui | BOFiP § 190 ; notice 2044, ligne 250 |
| Frais d’inscription hypothécaire ou en privilège de prêteur de deniers | Oui | BOFiP § 190 ; notice 2044 |
| Honoraires de notaire du contrat de prêt garanti, et leur TVA | Oui, s’ils sont distingués de ceux de l’achat | BOFiP § 190 |
| Honoraires de notaire de l’acte d’achat | Non, « aucune déduction » | BOFiP § 190 |
| Cautionnement : contribution au fonds mutuel de garantie non remboursable et commission acquise à l’organisme | Oui | BOFiP § 190 |
| Cautionnement : fraction susceptible d’être restituée | Non | BOFiP § 190 |
| Frais de mainlevée | Oui | BOFiP § 190 ; notice 2044 |
| Agios ou commissions de banque | Oui | BOFiP § 190 ; notice 2044 |
| Primes d’assurance-vie ou d’assurance décès garantissant le remboursement du prêt | Oui, sous conditions | BOFiP § 190 et § 200 ; notice 2044 |
| Indemnité de résiliation d’une convention de taux plancher et plafond accessoire à un prêt à taux variable | Oui, si le remboursement du capital n’est pas modifié | BOFiP § 190 |
| Intérêts de retard sur échéances impayées | Non | BOFiP § 230 |
| Remboursement du capital | Non | BOFiP § 10 |
| Frais de courtage en crédit | Non nommés | Ni le BOFiP ni la notice 2044 ne les citent (voir plus bas) |
Le point le plus souvent mal classé est celui du notaire. Le décompte d’un achat à crédit mêle deux actes : la vente et le prêt. Seuls les honoraires qui correspondent au prêt garanti sont des frais d’emprunt, et le bailleur doit pouvoir les isoler. Les honoraires de la vente sont, selon le BOFiP, « des frais engagés en vue de l’acquisition d’un capital immobilier ». Le tri complet de ce décompte est fait dans la page sur les frais de notaire et d’agence d’un achat locatif, et le calendrier de ces frais dans celle sur la première année d’un achat à crédit.
Sur l’assurance, le BOFiP raisonne sur un cas précis : une SCI qui assure la tête de son dirigeant pour garantir le prêt. Les primes sont alors déductibles lorsqu’elles ont « le caractère d’un supplément d’intérêt », ce qui suppose que l’assurance ait été imposée par une clause expresse du contrat de prêt et qu’aucune récupération des sommes versées ne soit possible en dehors de la réalisation du risque. Dans le cas contraire, il s’agit d’un placement (§ 200).
Renégociation, rachat de crédit, remboursement anticipé : que reste-t-il déductible ?
Le principe est défavorable. Un prêt souscrit pour en rembourser un autre n’a pas pour objet l’acquisition ou les travaux : ses intérêts ne sont, en principe, pas déductibles (BOI-RFPI-BASE-20-80, § 100).
La tolérance porte sur les intérêts. Le droit à déduction attaché à l’emprunt initial est maintenu si deux conditions sont réunies en même temps (§ 110) :
- le nouveau contrat ou l’avenant mentionne expressément qu’il rembourse ou remplace l’emprunt initial, en s’y référant (le prêteur peut être différent) ;
- les intérêts déduits n’excèdent pas ceux de l’échéancier initial, la comparaison se faisant globalement entre les deux échéanciers.
Le bailleur doit préciser sur sa déclaration de revenus fonciers à quel prêt le nouveau se substitue. Si l’emprunt initial était à taux progressif et que le nouveau capital inclut une indemnité compensatoire, les intérêts déductibles restent limités à ceux du capital initial restant dû (§ 120).
Pour les frais, deux textes ne disent pas la même chose. Le BOFiP pose que les dépenses liées à la résiliation anticipée d’un emprunt ne sont pas déductibles en principe (§ 210), puis admet que les frais du nouvel emprunt, l’indemnité de résiliation de l’ancien et les intérêts compensatoires soient déduits si l’opération a « effectivement permis de diminuer le montant global de la charge d’intérêts restant dus », cette charge étant appréciée en ajoutant aux intérêts du nouveau prêt les frais en question (§ 220). Il cite un arrêt du Conseil d’État du 5 octobre 2007 (n° 281658) qui a jugé déductible l’indemnité de résiliation d’un emprunt remplacé par un prêt à taux moins élevé. La notice de la 2044, elle, s’en tient à la règle de principe : les frais d’un emprunt substitutif ne sont pas déductibles, sauf les primes d’assurance du nouveau prêt. Elle ne reprend pas la tolérance. Le test chiffré, la ligne et l’année d’un rachat sont détaillés dans l’article sur les frais d’emprunt et la ligne 250.
Pourquoi les intérêts ne s’imputent-ils jamais sur le revenu global ?
L’article 156, I, 3° du CGI pose d’abord que les déficits fonciers s’imputent exclusivement sur les revenus fonciers des dix années suivantes. Il ouvre ensuite une exception : cette imputation exclusive n’est pas applicable « aux déficits fonciers résultant de dépenses autres que les intérêts d’emprunt », dans la limite de 10 700 €. Et il conclut : la fraction supérieure à 10 700 € « et la fraction du déficit non imputable résultant des intérêts d’emprunt » retournent au régime du report. Le plafond de 10 700 €, comme son rehaussement jusqu’à 21 400 € pour certaines dépenses de rénovation énergétique, ne concerne donc que les charges autres que les intérêts.
Le BOFiP y ajoute deux précisions (BOI-RFPI-BASE-30-20, § 110). D’abord, les frais accessoires à l’emprunt « sont assimilés aux intérêts » et suivent le même régime : frais de dossier et assurance du prêt ne passent pas plus sur le revenu global que les intérêts eux-mêmes. Ensuite, une règle d’ordre : « le revenu brut est toujours réputé compenser prioritairement les intérêts d’emprunt ».
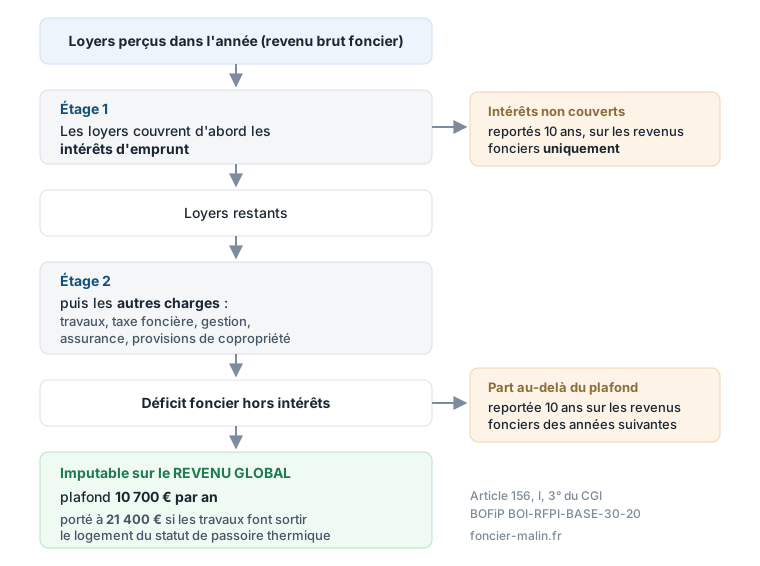
La méthode officielle tient en trois étapes (§ 330) :
- totaliser, pour tous les biens et toutes les parts de sociétés du foyer, les revenus bruts, les intérêts d’emprunt et les autres charges ;
- déduire d’abord les intérêts du total des revenus bruts. Si le résultat est négatif, cette fraction ne provient que des intérêts : elle est exclusivement reportable sur les revenus fonciers ultérieurs ;
- déduire ensuite les autres charges. Le déficit qui en provient s’impute sur le revenu global dans la limite annuelle, et le surplus se reporte sur les revenus fonciers des dix années suivantes.
Les déficits des années antérieures, eux, ne s’imputent jamais sur le revenu global (§ 160, remarque).
Comment se fait le calcul, ligne par ligne de la 2044 ?
Deux situations se présentent, et la 2044 les traite par deux blocs de lignes distincts : lignes 440 à 442 quand les intérêts sont inférieurs ou égaux aux revenus bruts, lignes 435 à 439 quand ils leur sont supérieurs. Les numéros ci-dessous sont ceux du formulaire 2044 des revenus de 2025 (millésime 2026).
| Ligne de la 2044 | Cas A : loyers supérieurs aux intérêts | Cas B : intérêts supérieurs aux loyers |
|---|---|---|
| 215, total des recettes | 12 000 € | 6 000 € |
| 240, total des frais et charges (hors intérêts) | 42 000 € | 14 000 € |
| 250, intérêts et frais d’emprunt | 8 000 € | 9 000 € |
| 263 puis 420, résultat | déficit de 38 000 € | déficit de 17 000 € |
| 431, total des revenus bruts | 12 000 € | 6 000 € |
| 432, total des intérêts d’emprunt | 8 000 € | 9 000 € |
| 433, total des autres frais et charges | 42 000 € | 14 000 € |
| Bloc utilisé | 432 inférieure à 431 : lignes 441 et 442 | 432 supérieure à 431 : lignes 436 à 439 |
| Déficit imputable sur le revenu global, case 4BC | ligne 441 : 10 700 € | ligne 436 : 10 700 € |
| Surplus des autres charges | ligne 442 : 27 300 € | ligne 437 : 3 300 € |
| Fraction provenant des intérêts | néant | ligne 438 : 3 000 € |
| Déficit reportable sur les revenus fonciers, case 4BB | 27 300 € | ligne 439 : 6 300 € |
Cas A. Les 12 000 € de loyers couvrent d’abord les 8 000 € d’intérêts : il reste 4 000 € de recettes. Les 42 000 € d’autres charges s’y imputent et laissent un déficit de 38 000 €, qui provient en totalité des autres charges. 10 700 € s’imputent sur le revenu global de l’année, 27 300 € se reportent. Le revenu imposable du foyer baisse de 10 700 €, quel que soit le montant des intérêts. À titre d’ordre de grandeur, et sous l’hypothèse que ces 10 700 € se situent en entier dans la tranche à 30 % du barème, cela correspond à 3 210 € d’impôt sur le revenu ; les 27 300 € ne produisent un effet que les années où le foyer dégage un revenu foncier positif.
Cas B. Les 9 000 € d’intérêts dépassent les 6 000 € de loyers : 3 000 € de déficit proviennent des intérêts et ne sont que reportables. Les loyers étant épuisés, les 14 000 € d’autres charges forment en totalité un déficit : 10 700 € s’imputent sur le revenu global, 3 300 € rejoignent les 3 000 € d’intérêts en report. Vérification : 10 700 plus 6 300 égalent bien les 17 000 € de déficit.
Ces deux cas appliquent la mécanique des exemples officiels. Celui du § 160 du BOFiP retient 15 000 € de revenus bruts, 20 000 € d’autres charges et 18 000 € d’intérêts : le déficit de 23 000 € provient pour 3 000 € des intérêts et pour 20 000 € des autres charges, dont 10 700 € sur le revenu global et 9 300 € en report, soit 12 300 € reportés au total. Le calcul se refait sur vos propres montants avec le simulateur du site, qui applique le même ordre d’imputation, loyers affectés d’abord aux intérêts, puis aux autres charges.
SCI, parts sociales, nue-propriété : qui déduit quels intérêts ?
Le BOFiP traite ces situations une par une (BOI-RFPI-BASE-20-80, § 80 et § 130 à 170).
| Situation | Intérêts déductibles ? | Paragraphe |
|---|---|---|
| Associé d’une société immobilière non soumise à l’impôt sur les sociétés : quote-part des intérêts des emprunts de la société | Oui | § 130 |
| Le même associé : intérêts du prêt personnel contracté pour faire son apport ou acquérir ses parts | Oui | § 130 |
| Emprunt de la société pour racheter les parts d’un associé | Non (réponse ministérielle Baudot, 2 février 2006) | § 80 |
| Usufruitier de parts : prêt finançant l’acquisition de l’usufruit | Oui, sur sa quote-part de bénéfice | § 150 |
| Nu-propriétaire de parts : prêt finançant la nue-propriété des parts | Non | § 160 |
| Nu-propriétaire d’un immeuble loué par l’usufruitier : prêt finançant la nue-propriété ou les travaux | Oui, sur les revenus fonciers de ses autres biens ; la fraction du déficit qui en résulte est seulement reportable | § 170 (rescrit n° 2007/53) |
Les intérêts du prêt personnel de l’associé comptent dans la fraction « intérêts » du déficit, comme ceux de la société (BOI-RFPI-BASE-30-20, § 110). Pour le détail, voir le déficit foncier en SCI à l’IR, le cas des parts de SCI démembrées et celui de la nue-propriété d’un immeuble loué.
Que change cette règle pour le financement des travaux ?
Une conséquence découle directement des textes : la part du déficit qui réduit le revenu global se calcule sur les charges autres que les intérêts, donc pour l’essentiel sur les travaux d’entretien, de réparation et d’amélioration. Les travaux de construction, de reconstruction ou d’agrandissement en sont exclus (article 31, I, 1°, b du CGI). Financer davantage à crédit augmente les intérêts déductibles des loyers, sans rien ajouter à la fraction imputable sur le revenu global.
Deux points de calendrier en découlent aussi.
- La limite est annuelle et s’apprécie par déclaration, sans prorata en cas d’achat en cours d’année (BOI-RFPI-BASE-30-20, § 140 et § 150). Un déficit hors intérêts de 40 000 € constaté une seule année ne s’impute sur le revenu global qu’à hauteur de 10 700 € ; le reste part en report sur les seuls revenus fonciers.
- Un stock de report n’a de valeur que s’il rencontre des revenus fonciers positifs dans les dix ans. C’est vrai pour le surplus des autres charges comme pour la fraction issue des intérêts.
Ces constats ne sont pas une recommandation : le choix entre apport et emprunt, ou l’étalement d’un chantier, dépend de votre trésorerie et de votre situation, à examiner avec un professionnel.
L’engagement de location concerne-t-il aussi les intérêts ?
L’imputation sur le revenu global suppose que l’immeuble reste affecté à la location jusqu’au 31 décembre de la troisième année qui suit cette imputation (BOI-RFPI-BASE-30-20, § 340 et § 360 ; notice 2044). La lettre de l’article 156 dit seulement que, lorsque le propriétaire cesse de louer, le revenu foncier et le revenu global « des trois années qui précèdent » sont reconstitués. La remise en cause peut intervenir jusqu’au 31 décembre de la troisième année qui suit celle du non-respect, même si l’année d’imputation est alors prescrite (§ 370), ce qui déroge au délai de reprise ordinaire de l’article L. 169 du Livre des procédures fiscales.
La fraction du déficit issue des intérêts n’a jamais été imputée sur le revenu global : elle n’est donc pas touchée par cette remise en cause et reste soumise au seul report. Les exceptions légales (invalidité, licenciement, décès), le cas de la vacance et celui de la reprise du logement sont traités dans la page sur la règle des trois ans hors vente, et la vente dans vendre après un déficit foncier.
Ce que les textes laissent ouvert
- Les frais de courtage en crédit. Ni le BOFiP (§ 190) ni la notice de la 2044 ne les nomment. La liste du BOFiP est introduite par « notamment », elle n’est donc pas fermée, mais aucun des deux textes ne permet d’affirmer que ces frais sont déductibles ni qu’ils ne le sont pas. Un bailleur qui les déduit doit pouvoir justifier qu’ils découlent du prêt.
- L’assurance emprunteur au-delà du décès. Le § 190 du BOI-RFPI-BASE-20-80 et la notice visent l’assurance-vie et l’assurance décès. Le BOI-RFPI-BASE-30-20 cite pour sa part, parmi les frais accessoires assimilés aux intérêts, l’« assurance-vie ou chômage » (§ 110). Les garanties d’invalidité ou d’incapacité de travail ne sont nommées par aucun des deux.
- Les frais d’une renégociation. Le BOFiP admet leur déduction quand l’opération réduit la charge globale d’intérêts (§ 220), la notice de la 2044 ne reprend que l’exclusion de principe. Le BOFiP est la doctrine opposable à l’administration, mais la condition qu’il pose se prouve : il faut conserver les deux échéanciers et le décompte des frais.
- La date du commentaire. Le BOI-RFPI-BASE-20-80 en vigueur date du 1er septembre 2017 et n’a pas été mis à jour depuis.
Ce qu’il faut retenir
- Les intérêts d’un emprunt contracté pour acquérir, construire, réparer, améliorer ou conserver un immeuble loué se déduisent des loyers, en ligne 250 de la 2044, avec les frais d’emprunt.
- Les honoraires de notaire de l’acte d’achat et le remboursement du capital ne se déduisent jamais.
- Les loyers couvrent d’abord les intérêts. La fraction de déficit qui en provient ne réduit jamais le revenu global : elle se reporte sur les revenus fonciers des dix années suivantes.
- Le plafond de 10 700 € ne s’applique qu’au déficit issu des autres charges.
Ce guide reste un point de départ informatif. Les montants applicables à votre année d’imposition et leur application à votre situation doivent être confirmés avec un professionnel du chiffre avant toute décision.