Avertissement : cet article est un guide d’information générale, rédigé à titre indépendant. Il ne constitue pas un conseil fiscal personnalisé. Chaque situation (régime d’imposition, nature du bien, montage locatif) doit être validée avec un professionnel (expert-comptable, notaire, avocat fiscaliste) et vérifiée sur les sources officielles citées en fin d’article avant toute décision.
Le problème de la passoire thermique : une contrainte, un levier fiscal
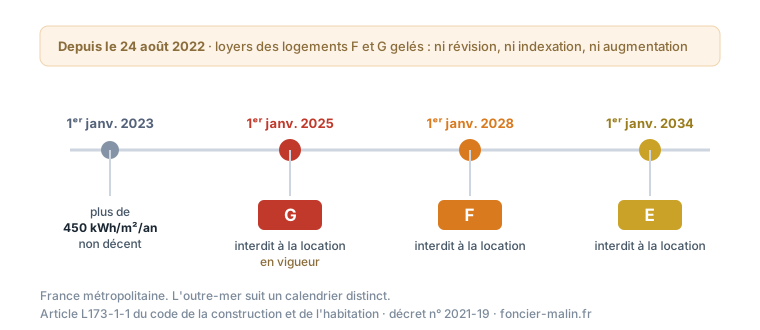
Un logement classé F ou G au diagnostic de performance énergétique (DPE) expose son bailleur à une restriction progressive du droit de le louer. En métropole, le niveau de performance d’un logement décent doit se situer entre les classes A et F depuis le 1er janvier 2025, entre A et E à compter du 1er janvier 2028 et entre A et D à compter du 1er janvier 2034 (article 6 de la loi du 6 juillet 1989). Le détail de ces échéances, du gel des loyers et de l’audit à la vente figure dans notre page sur le calendrier d’interdiction de louer une passoire thermique.
Côté fiscal, le même classement ouvre une possibilité : rehausser le plafond dans lequel le déficit foncier s’impute sur le revenu global, de 10 700 € jusqu’à 21 400 € par an, à hauteur des dépenses de rénovation énergétique qui font sortir le bien des classes E, F ou G.
Cette page porte sur ce plafond : son calcul exact, ses conditions, ses dates et ses justificatifs.
Rappel : le déficit foncier « classique » et son plafond de 10 700 €
Pour un bien loué nu au régime réel, lorsque les charges déductibles (travaux, intérêts d’emprunt, taxe foncière, frais de gestion, etc.) dépassent les loyers perçus, le propriétaire constate un déficit foncier. Ce déficit s’impute :
- sur le revenu global du foyer fiscal, dans la limite de 10 700 € par an, pour la partie qui ne provient pas des intérêts d’emprunt ;
- pour le surplus, et pour la partie née des intérêts d’emprunt, sur les revenus fonciers des dix années suivantes.
Ce plafond de 10 700 € est la règle de droit commun (article 156, I, 3° du CGI, commenté au BOI-RFPI-BASE-30-20). C’est lui que le dispositif « passoire thermique » vient rehausser.
Le dispositif majoré : 10 700 € plus les dépenses éligibles, 21 400 € au plus
Le mécanisme a été créé par l’article 12 de la loi n° 2022-1499 du 1er décembre 2022 de finances rectificative pour 2022, et ses conditions ont été fixées par le décret n° 2023-297 du 21 avril 2023, codifié à l’article 41 DO de l’annexe III au CGI.
La lettre de l’article 156, I, 3° du CGI est précise : la limite de 10 700 € « est rehaussée, sans pouvoir excéder 21 400 € par an, à concurrence du montant des dépenses déductibles de travaux de rénovation énergétique » permettant le changement de classe. Trois conséquences en découlent.
- Ce n’est pas un doublement d’office. Le plafond vaut 10 700 € augmentés des dépenses éligibles. Il n’atteint 21 400 € que si ces dépenses s’élèvent à 10 700 € au moins.
- La tranche supplémentaire est réservée aux dépenses énergétiques. Le BOFiP l’écrit ainsi : le plafond de droit commun « ne peut être dépassé dans la limite d’un montant global de 21 400 € qu’à concurrence du seul montant des dépenses de travaux de rénovation énergétique éligibles » (BOI-RFPI-BASE-30-20, § 310).
- C’est une option. Le choix s’opère lors du dépôt de la déclaration n° 2044 de l’année où le déficit est constaté (§ 300). Sans option, les règles de droit commun s’appliquent.
État du dispositif au 10 octobre 2026
| Élément | Règle | Texte lu |
|---|---|---|
| Plafond de droit commun | 10 700 € par an | CGI, art. 156, I, 3° |
| Plafond rehaussé | 10 700 € plus les dépenses éligibles, 21 400 € au plus | CGI, art. 156, I, 3°, 4e alinéa ; BOFiP § 35 et § 310 |
| Caractère | Optionnel, ligne 224 bis de la 2044 | BOFiP § 300 ; notice 2044 |
| Classe avant travaux | E, F ou G | CGI, art. 156, I, 3° |
| Classe après travaux | A, B, C ou D | CGI, art. 156, I, 3° |
| Nombre minimal de classes gagnées | Aucun dans le texte | CGI, art. 156, I, 3° |
| Devis | Accepté à compter du 5 novembre 2022 | Décret n° 2023-297, art. 2 ; BOFiP § 260 |
| Paiement des dépenses | Du 1er janvier 2023 au 31 décembre 2027 | Loi n° 2026-103, art. 47, I, 4° et II ; notice 2044 |
| Justification du nouveau classement | Au plus tard le 31 décembre 2027 | CGI, art. 156, I, 3° |
| Réalisation des travaux | Par des professionnels | BOFiP § 250 |
| Affectation à la location | Jusqu’au 31 décembre de la 3e année qui suit l’imputation | BOFiP § 340 et § 360 |
Une prorogation que la doctrine n’a pas encore reprise
Le dispositif visait d’abord les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2025. L’article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 a remplacé, aux deux phrases du quatrième alinéa du 3° du I de l’article 156, l’année 2025 par l’année 2027 (I, 4°), en précisant que cette modification s’applique aux dépenses payées entre le 1er janvier 2026 et le 31 décembre 2027 (II).
Deux textes d’application n’ont pas suivi à la date de notre lecture. L’article 2 du décret n° 2023-297 et l’article 41 DO de l’annexe III mentionnent toujours des dépenses payées, et des travaux réalisés, au plus tard le 31 décembre 2025. Le BOI-RFPI-BASE-30-20, dans sa version du 16 septembre 2025, fait de même (§ 260 et § 280). La notice de la déclaration n° 2044 du millésime 2026, elle, a été mise à jour : elle vise les dépenses « payées entre le 1er janvier 2023 et le 31 décembre 2027 » et un diagnostic après travaux « en cours de validité à l’issue des travaux réalisés au plus tard le 31 décembre 2027 ». La loi prime sur la doctrine non actualisée ; l’écart mérite simplement d’être connu avant un échange avec son centre des impôts.
Ce que le texte en vigueur ne contient pas
Trois idées circulent et ne figurent pas dans l’article 156, I, 3° du CGI tel que nous l’avons lu le 10 octobre 2026 :
- il n’y a pas de restriction aux seules classes F et G : la classe E ouvre droit au dispositif ;
- il n’y a pas de nombre minimal de classes à gagner : l’arrivée en A, B, C ou D suffit ;
- il n’y a pas de plafond de 40 000 € : le maximum est de 21 400 €.
Les conditions à réunir
1. Un logement classé E, F ou G avant travaux
L’article 41 DO de l’annexe III demande un DPE établissant un classement E, F ou G, « en cours de validité à une date comprise entre le 1er janvier 2023 et la veille de la réalisation des travaux ». Un DPE ancien peut donc servir, pourvu qu’il soit encore valide dans cette fenêtre. Le BOFiP rappelle que la durée de validité d’un DPE est de dix ans, avec des durées réduites pour les diagnostics réalisés avant le 1er juillet 2021 : ceux établis entre le 1er janvier 2018 et le 30 juin 2021 ne sont valides que jusqu’au 31 décembre 2024 (BOI-RFPI-BASE-30-20, § 285).
2. Un logement classé A, B, C ou D après travaux
Le second DPE doit établir une classe A, B, C ou D et être « en cours de validité à l’issue des travaux ». Le BOFiP en tire une précision utile : « il n’est donc pas nécessaire qu’il soit contemporain de l’achèvement des travaux » (§ 280). La loi fixe en revanche une date butoir : si le contribuable ne justifie pas du nouveau classement au plus tard le 31 décembre 2027, le revenu foncier et le revenu global des années de déduction sont reconstitués selon les règles de droit commun (article 156, I, 3° du CGI ; § 290).
3. Le changement de facteur de conversion du DPE : un point non réglé par les textes
Le facteur de conversion de l’électricité en énergie primaire est passé de 2,3 à 1,9 le 1er janvier 2026 (arrêté du 13 août 2025) et passera à 1,7 le 1er janvier 2027 (arrêté du 19 août 2026, Journal officiel du 26 août 2026). L’étiquette d’un logement qui utilise beaucoup l’électricité peut s’améliorer sans travaux ; elle ne peut pas se dégrader de ce seul fait.
Ce que les textes lus disent :
- les DPE antérieurs en cours de validité peuvent recevoir une attestation gratuite de nouvelle étiquette, délivrée par l’Ademe, qui « remplace l’étiquette initiale » ;
- « en l’absence d’attestation délivrée au titre du présent arrêté, le diagnostic de performance énergétique produit initialement reste valable jusqu’à sa date de fin de validité » (arrêté du 19 août 2026, article 3).
Ce que les textes lus ne disent pas : aucun des deux arrêtés ne mentionne le plafond de 21 400 €, et ni l’article 41 DO ni le BOI-RFPI-BASE-30-20, dont la dernière version date du 16 septembre 2025, ne prévoient de règle pour un logement classé E, F ou G sur un diagnostic ancien et qui ressortirait en D une fois recalculé. Nous n’avons trouvé le 10 octobre 2026 ni mise à jour du BOFiP, ni rescrit, ni réponse ministérielle sur ce point. Nous ne pouvons donc pas affirmer dans quel sens l’administration trancherait.
La prudence consiste à vérifier l’étiquette actualisée du logement avant d’engager le chantier, à conserver le diagnostic initial et, si le logement électrique est proche de la frontière entre D et E, à interroger l’administration par écrit avant de compter sur le plafond rehaussé.
4. Un devis et des paiements dans la fenêtre
- Le devis doit avoir été accepté à compter du 5 novembre 2022 (décret n° 2023-297, article 2 ; BOFiP § 260).
- Les dépenses doivent être payées du 1er janvier 2023 au 31 décembre 2027.
En revenus fonciers, une dépense se déduit l’année de son paiement. Répartir les règlements sur deux années n’augmente pas le total déductible ; cela change l’année, donc le plafond auquel chaque fraction se heurte. Le calcul est fait dans notre page quand payer les travaux.
5. Des travaux éligibles, réalisés par des professionnels
Le périmètre est celui de l’article D. 319-16 du code de la construction et de l’habitation, sous deux exclusions. Les travaux « doivent être réalisés par des professionnels », et les conditions de signe de qualité exigées pour l’éco-prêt à taux zéro doivent être respectées quand elles s’appliquent (BOI-RFPI-BASE-30-20, § 250). Un chantier réalisé soi-même n’ouvre donc pas le plafond rehaussé.
6. Un bien dont les revenus sont des revenus fonciers
Le déficit foncier suppose une location imposée dans la catégorie des revenus fonciers, au régime réel. Pour la règle des trois ans, le BOFiP assimile l’affectation à la location meublée à une rupture de la location (§ 350). L’article 156 vise « un bien » et le BOFiP « le logement objet des dépenses » ; aucun des deux n’exige que ce logement soit la résidence principale du locataire.
7. Une affectation à la location pendant trois ans
L’immeuble doit rester affecté à la location jusqu’au 31 décembre de la troisième année qui suit l’imputation du déficit sur le revenu global. Cette date vient du BOFiP (§ 340 et § 360), qui précise qu’aucun engagement formel n’est à souscrire ; la loi, elle, organise la reconstitution du revenu des trois années qui précèdent celle où le propriétaire cesse de louer. Les exceptions légales (invalidité, licenciement, décès) et le cas du logement repris ou laissé vide avant l’échéance sont traités sur la page consacrée à cette règle.
Quels travaux ouvrent le plafond rehaussé ?
L’article 41 DO de l’annexe III au CGI ne dresse pas sa propre liste. Il renvoie aux dépenses énumérées à l’article D. 319-17 du code de la construction et de l’habitation, afférentes aux travaux et audits qui respectent l’article D. 319-16 du même code, « y compris les dépenses éligibles à la prime de transition énergétique ». Il s’agit du périmètre de l’éco-prêt à taux zéro. Son arrêté technique pose aussi des critères concrets, comme le remplacement du simple vitrage pour des fenêtres.
Deux exclusions sont écrites dans le même article et reprises au § 240 du BOFiP :
- les travaux de réhabilitation de systèmes d’assainissement non collectif (3° du I de l’article D. 319-16) ;
- les travaux de pose d’une chaudière à très haute performance énergétique (réalisés en application du d du 1° du I de l’article D. 319-16). Voir ce que cela change pour une chaudière ou une pompe à chaleur.
La liste complète suit, avec les dépenses annexes admises, le lien avec MaPrimeRénov’ et les exigences de qualification des entreprises.
La liste des travaux, alinéa par alinéa
Le tableau reprend le I de l’article D. 319-16 du CCH dans sa version en vigueur depuis le 1er avril 2024, lue sur Légifrance le 10 octobre 2026. La dernière colonne applique les deux exclusions de l’article 41 DO.
| Alinéa de D. 319-16, I | Travaux nommés par le texte | Plafond rehaussé |
|---|---|---|
| 1°, a | Isolation thermique des toitures | Oui |
| 1°, b | Isolation thermique des murs donnant sur l’extérieur | Oui |
| 1°, c | Isolation thermique des parois vitrées et portes donnant sur l’extérieur | Oui |
| 1°, d | Installation, régulation ou remplacement de systèmes de chauffage, le cas échéant associés à des systèmes de ventilation économiques et performants, ou de production d’eau chaude sanitaire | Oui, sauf la pose d’une chaudière à très haute performance énergétique |
| 1°, e | Installation d’équipements de chauffage utilisant une source d’énergie renouvelable | Oui |
| 1°, f | Installation d’équipements de production d’eau chaude sanitaire utilisant une source d’énergie renouvelable | Oui |
| 1°, g | Isolation des planchers bas | Oui |
| 1° bis | Travaux améliorant la performance énergétique et ayant ouvert droit à une aide de l’Agence nationale de l’habitat au titre de la lutte contre la précarité énergétique | Oui |
| 1° ter | Travaux d’amélioration de la performance énergétique ayant ouvert droit à la prime de transition énergétique (MaPrimeRénov’) | Oui |
| 2° | Travaux permettant d’atteindre une performance énergétique globale minimale du logement, sous un seuil défini par arrêté | Oui |
| 3° | Réhabilitation de systèmes d’assainissement non collectif par des dispositifs ne consommant pas d’énergie | Non, exclu |
Trois remarques de lecture.
Le texte ne nomme pas les équipements. Il parle de « systèmes de chauffage » et d’« équipements utilisant une source d’énergie renouvelable », sans citer de matériel particulier. Les caractéristiques techniques exigées pour chaque action sont fixées par arrêté : le BOFiP de l’éco-PTZ renvoie à l’arrêté du 30 mars 2009 modifié pour la métropole et à l’arrêté du 25 mai 2011 modifié pour la Guadeloupe, la Martinique, la Guyane, La Réunion et Mayotte (BOI-BIC-RICI-10-110-10, § 80). L’arrêté de métropole a été relu le 31 octobre 2026, celui d’outre-mer non. C’est sur eux, et sur le devis de l’entreprise, que se vérifie l’éligibilité d’un équipement précis. Deux exemples le montrent : les fenêtres et les isolants, où compte le remplacement du simple vitrage, et la chaudière et la pompe à chaleur, où l’arrêté ne retient plus de chaudière pour l’action sur le chauffage.
La ventilation n’est pas une action autonome. Elle n’apparaît qu’au d, « le cas échéant associée » à des travaux sur le système de chauffage. Le texte ne dit pas qu’une ventilation posée seule entre dans le périmètre.
Les audits. L’article 41 DO vise les « travaux et audits ». Dans l’article D. 319-16, le mot n’apparaît qu’au IV, à propos des audits énergétiques préalables aux travaux de performance globale du 2°, qui doivent être réalisés par un professionnel qualifié.
Relever de la liste de l’éco-PTZ ou d’une liste d’aides ne suffit pas : c’est le périmètre de l’article 41 DO, exclusions comprises, qui fait foi pour le plafond rehaussé (BOI-RFPI-BASE-30-20, § 240 ; notice 2044, § 224 bis).
Les dépenses prises en compte autour des travaux
L’article D. 319-17 du CCH, repris au § 240 du BOFiP, retient :
- la fourniture et la pose des équipements, produits et ouvrages nécessaires aux travaux d’économie d’énergie ;
- la dépose et la mise en décharge des ouvrages, produits et équipements existants ;
- les frais de maîtrise d’œuvre ou autres études techniques nécessaires à la réalisation des travaux ;
- les frais de l’assurance maître d’ouvrage éventuellement souscrite ;
- le coût des travaux nécessaires, indissociablement liés à la bonne exécution ou à la bonne réalisation des travaux, qu’un arrêté précise.
Le lien avec MaPrimeRénov’
Le périmètre de référence est celui de l’éco-PTZ, mais il englobe expressément les travaux « ayant ouvert droit à la prime de transition énergétique » (1° ter du I de l’article D. 319-16 ; BOI-RFPI-BASE-30-20, § 230 et § 240). Dire que MaPrimeRénov’ ne compte pas est donc inexact.
Les conditions de cette prime ont changé à la rentrée. Le guide de l’Anah de septembre 2026 indique qu’au 1er septembre 2026 les forfaits de la rénovation par geste « sont recentrés sur les pompes à chaleur », les forfaits pour l’isolation, la ventilation et les autres systèmes de chauffage n’étant plus disponibles hors raccordement à un réseau de chaleur (p. 7). En rénovation d’ampleur en maison individuelle, il n’est plus possible d’obtenir l’aide si le projet maintient ou renouvelle une chaudière au gaz, le fioul restant exclu (p. 7 et 17). Depuis le 17 août 2026, le compte personnel se crée sur france-renov.gouv.fr (p. 6).
Ces changements touchent l’aide, pas la liste fiscale : l’isolation des toitures ou des murs reste dans le périmètre de l’article D. 319-16, 1°, même lorsqu’elle n’ouvre plus de forfait par geste.
Reste le traitement de l’aide elle-même. Le BOFiP indique que les travaux subventionnés « sont déductibles en totalité l’année de leur paiement », et que la subvention a « le caractère d’une recette imposable » de l’année où les fonds ont été mis à la disposition du contribuable (BOI-RFPI-BASE-20-30-30, § 60). La notice 2044 le traduit ainsi : subvention ligne 213, travaux ligne 224. L’aide n’est pas soustraite de la dépense ; elle vient en recette, parfois une autre année. Les conséquences de ce décalage sont détaillées dans notre page sur le cumul entre déficit foncier, MaPrimeRénov’ et CEE.
Qui réalise les travaux : professionnels et signe de qualité
Le BOI-RFPI-BASE-30-20 (§ 250) pose deux exigences : les travaux « doivent être réalisés par des professionnels », et les conditions de réalisation par des entreprises titulaires d’un signe de qualité doivent être respectées lorsqu’elles sont exigées pour l’éco-PTZ ou, à défaut, pour MaPrimeRénov’. La première exigence ferme la porte aux travaux réalisés soi-même pour ce plafond.
Côté éco-PTZ, l’article D. 319-16, III exige que les travaux des 1° et 2° soient réalisés par des entreprises titulaires d’un signe de qualité. Le BOI-BIC-RICI-10-110-10 a été republié le 22 juillet 2026 pour commenter l’article 26 de la loi n° 2025-594 du 30 juin 2025 contre toutes les fraudes aux aides publiques. Trois points en ressortent :
- Le signe de qualité s’apprécie catégorie de travaux par catégorie de travaux. Lorsqu’une entreprise réalise plusieurs catégories de travaux, seuls ceux relevant des catégories pour lesquelles elle est titulaire d’un signe de qualité sont éligibles ; ce signe confère la mention « reconnu garant de l’environnement » (« RGE ») pour la catégorie dans laquelle il a été obtenu (§ 122). Une entreprise qualifiée pour l’isolation et qui installe aussi le chauffage sans qualification correspondante ne couvre donc pas ce second lot.
- La sous-traitance est limitée à deux rangs sur les chantiers éligibles à l’éco-PTZ, depuis le 1er janvier 2026 (§ 127).
- À compter du 1er janvier 2027, la détention du signe de qualité s’appréciera au niveau des entreprises sous-traitantes qui réalisent les travaux et de l’entreprise principale qui facture (§ 128). Le BOFiP indique que le décret d’application était en attente de publication au 22 juillet 2026.
Une réserve : la limitation à deux rangs de sous-traitance est une règle de l’éco-PTZ. Le BOI-RFPI-BASE-30-20 ne reprend expressément, pour le déficit foncier, que l’exigence de professionnels et celle de signe de qualité (§ 250). Il n’indique pas si le dépassement du nombre de rangs prive à lui seul du plafond rehaussé.
Un travail peut améliorer l’étiquette sans entrer dans ce périmètre, et inversement : la question fiscale se règle sur la liste du code de la construction et de l’habitation, la question du classement sur le DPE.
La frontière avec la reconstruction et l’agrandissement
Le plafond rehaussé ne joue que sur des dépenses « déductibles ». Or l’article 31, I, 1°, b du CGI n’admet les dépenses d’amélioration des locaux d’habitation qu’« à l’exclusion des frais correspondant à des travaux de construction, de reconstruction ou d’agrandissement ». Le BOFiP range ces dernières parmi les dépenses d’investissement, non admises en charges (BOI-RFPI-BASE-20-30-20, § 190), et cite le cas de travaux ayant remplacé une charpente, posé une couverture neuve et reconstruit une grande partie des murs extérieurs, regardés par le Conseil d’État comme une opération de reconstruction.
Sur une rénovation lourde, une extension, une surélévation ou la création de surface habitable relèvent de cette catégorie. Faire chiffrer et facturer séparément ce qui relève de la rénovation énergétique et ce qui relève d’un agrandissement permet de justifier chaque poste, le BOFiP attendant des factures et tous éléments établissant « la nature, le montant et la réalité de la charge » (BOI-RFPI-BASE-20-30-30, § 80).
La date qui compte est celle du paiement
Le dispositif raisonne sur la date de paiement des dépenses, ni sur celle du devis (qui doit seulement être postérieure au 4 novembre 2022), ni sur celle de la réception du chantier. Un acompte, une situation de travaux et un solde réglés sur deux années civiles se répartissent sur deux déclarations, chacune avec son propre plafond.
Le DPE après travaux et la date butoir
Le diagnostic après travaux n’a pas à être contemporain de l’achèvement, mais le nouveau classement doit être justifié au plus tard le 31 décembre 2027. Un chantier payé fin 2027 laisse donc très peu de temps pour faire établir ce diagnostic. Et si celui-ci ne classe pas le logement en A, B, C ou D, le supplément d’imputation est repris, alors même que les travaux ont été payés.
Exemples de calcul
L’exemple officiel du BOFiP
L’exemple 1 du § 310 du BOI-RFPI-BASE-30-20 montre le calcul lorsque les dépenses éligibles sont inférieures à 10 700 €. Le propriétaire a opté pour le rehaussement.
| Poste | Montant |
|---|---|
| Revenus bruts | 10 000 € |
| Intérêts d’emprunt | 5 000 € |
| Autres charges | 29 000 € |
| dont dépenses de travaux de rénovation énergétique | 9 500 € |
| Déficit | 24 000 € |
| Plafond d’imputation sur le revenu global (10 700 € + 9 500 €) | 20 200 € |
| Excédent imputable sur les revenus fonciers des dix années suivantes | 3 800 € |
Le revenu brut est réputé compenser d’abord les intérêts d’emprunt (10 000 € moins 5 000 €, soit 5 000 €), puis les autres charges (5 000 € moins 29 000 €) : le déficit de 24 000 € provient donc entièrement des autres charges. Le plafond n’est pas de 21 400 € mais de 20 200 €.
L’exemple 2 du même paragraphe reprend les mêmes chiffres avec 19 600 € de dépenses énergétiques : celles-ci dépassant 10 700 €, le plafond atteint 21 400 € et l’excédent reportable est de 2 600 € (24 000 € moins 21 400 €).
Un cas illustratif
Un bien classé G, loué nu 9 600 € par an, sans emprunt. Le propriétaire paie la même année 2 000 € de charges courantes et 35 000 € de travaux de rénovation énergétique éligibles, et il opte pour le dispositif. Deux DPE établissent le passage de G à C.
| Poste | Montant |
|---|---|
| Loyers perçus | 9 600 € |
| Charges courantes (taxe foncière, gestion, assurance) | 2 000 € |
| Travaux de rénovation énergétique éligibles | 35 000 € |
| Déficit foncier (9 600 € moins 37 000 €) | 27 400 € |
| Plafond (10 700 € + 35 000 €, limité à 21 400 €) | 21 400 € |
| Imputable sur le revenu global | 21 400 € |
| Reportable sur les revenus fonciers des dix années suivantes | 6 000 € |
Cet exemple est construit par nos soins à partir de la règle du § 310. Il ignore les intérêts d’emprunt, la copropriété et les aides perçues, et il ne chiffre pas l’impôt, qui dépend de la situation de chaque foyer. D’autres cas, avec emprunt et plusieurs biens, sont détaillés dans notre exemple de calcul du déficit foncier.
Sur la déclaration : la ligne 224 bis
L’option se matérialise sur la déclaration n° 2044. La notice du millésime 2026 est explicite : pour bénéficier du dispositif, les dépenses de rénovation énergétique visées ne doivent pas être mentionnées ligne 224 ; elles doivent apparaître « uniquement à la ligne 224 bis afin de ne pas être prises en compte deux fois ». Qui ne souhaite pas en bénéficier laisse la ligne 224 bis vide et reporte l’ensemble de ses dépenses ligne 224.
Justificatifs à conserver
L’article 41 DO de l’annexe III prévoit que le contribuable fournit, à la demande de l’administration :
- les devis et factures justifiant du respect de l’article D. 319-16 du code de la construction et de l’habitation ;
- le DPE établissant la classe E, F ou G avant travaux ;
- le DPE établissant la classe A, B, C ou D après travaux.
S’y ajoutent, par simple cohérence avec les conditions de date, la preuve de la date d’acceptation du devis et celle de la date de chaque paiement.
Combien de temps les conserver ?
Nous n’avons trouvé dans les textes lus aucune durée de conservation propre aux justificatifs du déficit foncier. Deux repères seulement :
- le déficit non imputé sur le revenu global est reportable sur les revenus fonciers des dix années suivantes (article 156, I, 3° du CGI), et les pièces doivent pouvoir être produites à la demande de l’administration (BOI-RFPI-BASE-20-30-30, § 80) ;
- en cas de rupture de la location, la remise en cause peut intervenir jusqu’au 31 décembre de la troisième année qui suit celle du manquement, « nonobstant l’intervention de la prescription » (BOI-RFPI-BASE-30-20, § 370).
Il est donc raisonnable de garder devis, factures, preuves de paiement et diagnostics tant qu’un déficit né de ces travaux reste en report, et quelques années au-delà. Aucun chiffre unique ne peut être présenté comme une règle écrite.
Questions fréquentes
Le dispositif s’applique-t-il aux locations meublées ? Non : le déficit foncier relève de la catégorie des revenus fonciers. Les locations meublées relèvent des bénéfices industriels et commerciaux, avec leurs propres règles.
Peut-on cumuler ce dispositif avec MaPrimeRénov’ ou d’autres aides ? Oui, mais la mécanique est souvent mal décrite. Le BOFiP indique que les travaux qui font l’objet de subventions « sont déductibles en totalité l’année de leur paiement », tandis que la subvention a « le caractère d’une recette imposable », comprise dans le revenu brut de l’année où les fonds ont été mis à disposition (BOI-RFPI-BASE-20-30-30, § 60). Sur la déclaration, la subvention se porte ligne 213 et les travaux ligne 224 ou 224 bis. L’aide n’est donc pas retranchée de la dépense : elle s’ajoute aux recettes, ce qui réduit d’autant le déficit, et peut le faire sur une autre année que celle des travaux. Le détail est dans notre page sur le cumul avec MaPrimeRénov’ ou les certificats d’économies d’énergie.
Un logement classé E est-il éligible ? Oui. L’article 156, I, 3° du CGI retient les classes E, F et G comme classes de départ.
Que se passe-t-il si le DPE après travaux n’atteint pas la classe D ? Les travaux restent déductibles des revenus fonciers dans les conditions de droit commun, mais le rehaussement est repris : le revenu foncier et le revenu global des années concernées sont reconstitués avec le seul plafond de 10 700 €, et le surplus redevient reportable sur les revenus fonciers (BOI-RFPI-BASE-30-20, § 290).
Faut-il toujours opter ? Non, c’est un choix. Le rehaussement augmente la part du déficit imputée sur le revenu global de l’année ; sans option, cette part reste reportable sur les revenus fonciers des dix années suivantes. L’intérêt dépend des revenus de l’année et des revenus fonciers attendus ensuite : voir le calcul entre imputer et reporter.
Le plafond ne dit rien du reste à charge, qui pèse pourtant dans la décision. Les dispositifs mobilisables par un bailleur sont réunis dans notre dossier des aides à la rénovation du bailleur.
Pour mesurer ce que le passage de 10 700 € à un plafond rehaussé change dans votre cas, vous pouvez vérifier ce que le plafond majoré change pour vous : au-delà d’un certain volume de travaux, c’est le report sur dix ans qui absorbe la différence.
En résumé
Le plafond rehaussé pour les passoires thermiques vaut 10 700 € plus les dépenses de rénovation énergétique éligibles, dans la limite de 21 400 € par an. Il suppose une option sur la déclaration n° 2044, un logement classé E, F ou G avant travaux et A, B, C ou D après, des travaux du périmètre de l’article 41 DO de l’annexe III au CGI réalisés par des professionnels, un devis accepté à compter du 5 novembre 2022 et des dépenses payées au plus tard le 31 décembre 2027, date à laquelle le nouveau classement doit aussi être justifié. Deux points restent à surveiller : la doctrine et le décret n’ont pas encore repris la prorogation, et aucun texte lu ne règle l’effet du nouveau facteur de conversion du DPE sur la classe de départ. Avant d’engager des travaux dans cette optique, un chiffrage validé par un professionnel reste indispensable.