Avertissement. Cet exemple est fourni à titre pédagogique et ne constitue pas un conseil personnalisé. Chaque situation patrimoniale et fiscale étant unique, il est recommandé de consulter un professionnel (expert-comptable, notaire, avocat fiscaliste) avant toute décision.
Cette page déroule quatre cas chiffrés, ligne par ligne de la déclaration 2044, puis les compare dans un tableau. Vous pouvez aussi refaire ce calcul avec vos propres montants.
Le principe du déficit foncier tient en une phrase : au régime réel, quand les charges déductibles d’un bien loué nu dépassent les loyers, le déficit peut, sous conditions, s’imputer sur le revenu global dans la limite de 10 700 € par an. Le calcul demande pourtant de séparer deux catégories de charges, et c’est cet ordre qui fait presque toutes les erreurs. Les montants utilisés ici sont fictifs.
Dans quel ordre les loyers absorbent-ils les charges ?
L’article 156, I, 3° du CGI ne permet l’imputation sur le revenu global que pour les déficits « résultant de dépenses autres que les intérêts d’emprunt ». Le BOFiP en tire une règle d’ordre : « le revenu brut est toujours réputé compenser prioritairement les intérêts d’emprunt » (BOI-RFPI-BASE-30-20, § 110).
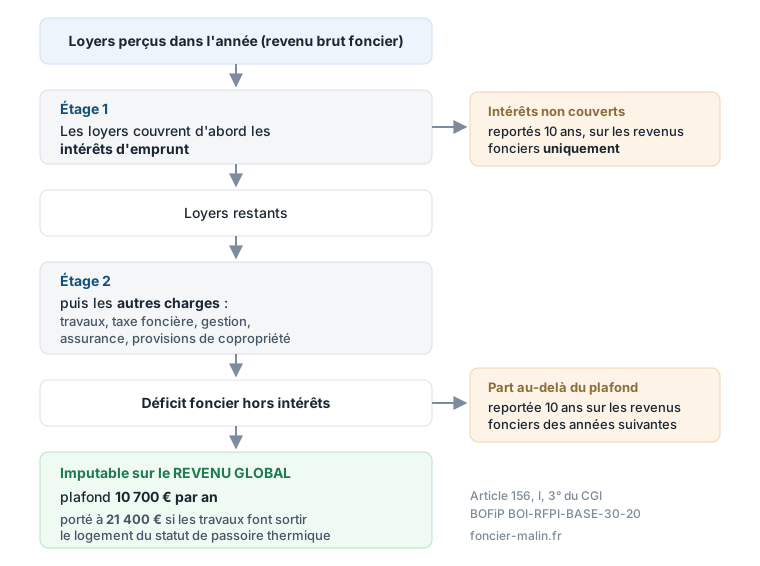
La méthode officielle compte trois étapes (§ 330) :
- additionner trois totaux pour l’ensemble du foyer, immeubles détenus en direct et parts de sociétés confondus : revenus bruts, intérêts d’emprunt, autres charges ;
- déduire d’abord les intérêts d’emprunt (et les frais d’emprunt, qui leur sont assimilés) du total des revenus bruts. Si le résultat est négatif, cette fraction ne s’impute que sur les revenus fonciers des dix années suivantes. C’est la règle propre aux intérêts d’emprunt ;
- déduire ensuite les autres charges (travaux, taxe foncière, assurance, frais de gestion). Le déficit qui en provient s’impute sur le revenu global dans la limite annuelle, et le surplus se reporte lui aussi sur les revenus fonciers.
La 2044 traduit cette méthode en deux blocs : lignes 440 à 442 quand les intérêts sont inférieurs ou égaux aux revenus bruts, lignes 435 à 439 quand ils leur sont supérieurs. Les numéros de lignes cités ici sont ceux du formulaire des revenus de 2025 (millésime 2026), le dernier publié.
Cas n° 1 : 9 000 € de loyers, 18 000 € de travaux, 4 000 € d’intérêts
Un propriétaire loue nu un appartement depuis plusieurs années et y fait des travaux d’entretien et d’amélioration.
| Ligne de la 2044 | Poste | Montant |
|---|---|---|
| 211 | Loyers bruts encaissés | 9 000 € |
| 221 | Frais d’administration et de gestion | 400 € |
| 222 | Autres frais de gestion, 20 € par local | 20 € |
| 223 | Primes d’assurance | 180 € |
| 224 | Dépenses de réparation, d’entretien et d’amélioration | 18 000 € |
| 227 | Taxe foncière | 1 400 € |
| 240 | Total des frais et charges | 20 000 € |
| 250 | Intérêts d’emprunt | 4 000 € |
| 263, puis 420 | Résultat : 9 000 moins 20 000 moins 4 000 | déficit de 15 000 € |
(Un chantier réel se ventile poste par poste avec ses factures, en écartant les travaux de construction, de reconstruction ou d’agrandissement, non déductibles.)
Le résultat étant un déficit, il faut le répartir.
| Ligne de la 2044 | Calcul | Montant |
|---|---|---|
| 431 | Total des revenus bruts | 9 000 € |
| 432 | Total des intérêts d’emprunt | 4 000 € |
| 433 | Total des autres frais et charges | 20 000 € |
| 440 | La ligne 432 est inférieure à la ligne 431 : le déficit ne provient pas des intérêts | |
| 441 | Report de la ligne 420 dans la limite de 10 700 €, à reporter case 4BC de la 2042 | 10 700 € |
| 442 | Surplus de la ligne 420, à reporter case 4BB de la 2042 | 4 300 € |
En clair : les 9 000 € de loyers couvrent d’abord les 4 000 € d’intérêts, il reste 5 000 € de recettes. Les 20 000 € d’autres charges s’y imputent et laissent 15 000 € de déficit, qui provient en totalité des autres charges. 10 700 € s’imputent sur le revenu global de l’année, conformément au plafond du déficit foncier, et 4 300 € se reportent.
Cette imputation suppose un revenu global suffisant. Quand il ne l’est pas, un déficit global se forme, reportable sur les revenus globaux des six années suivantes (BOI-RFPI-BASE-30-20, § 160) : c’est le cas où l’imputation bute sur le revenu global lui-même.
Cas n° 2 : que se passe-t-il quand les intérêts dépassent les loyers ?
Même type de bien, mais acheté récemment à crédit : 7 000 € de loyers, 9 500 € d’intérêts et de frais d’emprunt, 13 000 € d’autres charges (dont 11 000 € de travaux).
| Ligne de la 2044 | Calcul | Montant |
|---|---|---|
| 420 | Résultat : 7 000 moins 13 000 moins 9 500 | déficit de 15 500 € |
| 431 | Total des revenus bruts | 7 000 € |
| 432 | Total des intérêts d’emprunt | 9 500 € |
| 433 | Total des autres frais et charges | 13 000 € |
| 435 | La ligne 432 est supérieure à la ligne 431 : les intérêts sont en partie à l’origine du déficit | |
| 436 | Report de la ligne 433 dans la limite de 10 700 €, à reporter case 4BC | 10 700 € |
| 437 | Ligne 433 pour son montant supérieur à la ligne 436 | 2 300 € |
| 438 | Différence entre la ligne 432 et la ligne 431 | 2 500 € |
| 439 | Total des lignes 437 et 438, à reporter case 4BB | 4 800 € |
Les loyers sont entièrement absorbés par les intérêts, et il manque 2 500 € : cette fraction du déficit provient des intérêts et ne peut que se reporter. Les loyers étant épuisés, les 13 000 € d’autres charges forment en totalité un déficit : 10 700 € sur le revenu global, 2 300 € en report. Vérification : 10 700 plus 4 800 font bien 15 500 €.
L’exemple du § 160 du BOFiP suit le même chemin avec 15 000 € de revenus bruts, 20 000 € d’autres charges et 18 000 € d’intérêts : 3 000 € de déficit proviennent des intérêts, 10 700 € s’imputent sur le revenu global et 9 300 € s’ajoutent aux 3 000 € en report.
Cas n° 3 : comment joue le plafond majoré de 21 400 € quand il est atteint ?
La limite de 10 700 € est rehaussée, sur option, à concurrence du montant des dépenses de rénovation énergétique qui font passer le bien d’une classe E, F ou G à une classe A, B, C ou D, sans pouvoir excéder 21 400 € par an (CGI, art. 156, I, 3°, quatrième alinéa). La loi de finances pour 2026 a remplacé l’année 2025 par 2027 dans ce texte, pour les dépenses payées entre le 1er janvier 2026 et le 31 décembre 2027 (loi n° 2026-103 du 19 février 2026, art. 47). Les dépenses concernées se portent en ligne 224 bis, et non en ligne 224, pour ne pas être comptées deux fois. La liste des travaux de rénovation énergétique éligibles exclut notamment la pose d’une chaudière à très haute performance énergétique (notice 2044 ; BOI-RFPI-BASE-30-20, § 240).
Un logement classé F, loué nu, fait l’objet d’un chantier qui le porte en classe C : 12 000 € de loyers, 3 000 € d’intérêts, 30 000 € de dépenses éligibles et 2 200 € d’autres charges.
| Ligne de la 2044 | Calcul | Montant |
|---|---|---|
| 420 | Résultat : 12 000 moins 32 200 moins 3 000 | déficit de 23 200 € |
| 431 | Total des revenus bruts | 12 000 € |
| 432 | Total des intérêts d’emprunt | 3 000 € |
| 433 | Total des autres frais et charges | 32 200 € |
| 434 | Dont dépenses de travaux de rénovation énergétique | 30 000 € |
| 441 | Ligne 420 dans la limite de 10 700 € plus ligne 434, avec un maximum de 21 400 €, case 4BC | 21 400 € |
| 442 | Surplus, case 4BB | 1 800 € |
Sans l’option, 10 700 € s’imputeraient sur le revenu global et 12 500 € partiraient en report. Avec l’option, 21 400 € s’imputent et 1 800 € se reportent.
Cas n° 4 : et si les dépenses éligibles sont inférieures à 10 700 € ?
C’est le cas que le mot « doublement » fait oublier. La limite est rehaussée du montant des dépenses éligibles, pas portée d’office à 21 400 €. Prenons 10 000 € de loyers, 2 000 € d’intérêts, 8 000 € de dépenses de rénovation énergétique éligibles, 18 000 € d’autres travaux déductibles et 2 000 € de charges courantes.
| Ligne de la 2044 | Calcul | Montant |
|---|---|---|
| 420 | Résultat : 10 000 moins 28 000 moins 2 000 | déficit de 20 000 € |
| 433 | Total des autres frais et charges | 28 000 € |
| 434 | Dont dépenses de travaux de rénovation énergétique | 8 000 € |
| 441 | Ligne 420 dans la limite de 10 700 € plus 8 000 €, soit 18 700 €, case 4BC | 18 700 € |
| 442 | Surplus, case 4BB | 1 300 € |
Les deux exemples officiels du § 310 du BOFiP encadrent ce résultat. Avec 24 000 € de déficit et 9 500 € de dépenses éligibles, la limite est de 20 200 € et 3 800 € se reportent. Avec le même déficit et 19 600 € de dépenses éligibles, la limite plafonne à 21 400 € et 2 600 € se reportent.
Tableau de synthèse des quatre cas
| Cas 1 | Cas 2 | Cas 3 | Cas 4 | |
|---|---|---|---|---|
| Loyers | 9 000 € | 7 000 € | 12 000 € | 10 000 € |
| Intérêts d’emprunt | 4 000 € | 9 500 € | 3 000 € | 2 000 € |
| Autres charges | 20 000 € | 13 000 € | 32 200 € | 28 000 € |
| Dont rénovation énergétique éligible | néant | néant | 30 000 € | 8 000 € |
| Déficit de l’année (ligne 420) | 15 000 € | 15 500 € | 23 200 € | 20 000 € |
| Limite applicable | 10 700 € | 10 700 € | 21 400 € | 18 700 € |
| Imputé sur le revenu global (case 4BC) | 10 700 € | 10 700 € | 21 400 € | 18 700 € |
| Reporté sur les revenus fonciers (case 4BB) | 4 300 € | 4 800 € | 1 800 € | 1 300 € |
| Dont fraction issue des intérêts | néant | 2 500 € | néant | néant |
Combien d’impôt cela représente-t-il selon la tranche ?
Un déficit imputé réduit le revenu imposable. Il ne se convertit en impôt qu’à travers le barème, et le résultat dépend de la tranche dans laquelle se situe la base retirée. Le tableau ci-dessous donne un ordre de grandeur, sous une hypothèse forte : la totalité de la base imputée se situe dans une seule tranche du barème 2026.
| Tranche marginale du foyer | Impôt correspondant à 10 700 € de base | Impôt correspondant à 21 400 € de base |
|---|---|---|
| 11 % | 1 177 € | 2 354 € |
| 30 % | 3 210 € | 6 420 € |
| 41 % | 4 387 € | 8 774 € |
| 45 % | 4 815 € | 9 630 € |
(Base multipliée par le taux marginal. Ce calcul ignore la décote, le quotient familial, les effets de seuil et le cas où la base imputée chevauche deux tranches : seule une simulation complète de l’impôt donne le montant réel. La colonne 21 400 € suppose l’option pour le rehaussement et des dépenses éligibles suffisantes.)
Et les prélèvements sociaux ?
Les prélèvements sociaux sur les revenus du patrimoine (17,2 %, dont 9,2 % de CSG) sont assis sur le montant net des revenus fonciers retenu pour l’impôt sur le revenu (Code de la sécurité sociale, art. L. 136-6). Deux conséquences :
- la part de déficit imputée sur le revenu global vient en déduction d’autres revenus, par exemple des salaires, qui ne supportent pas ces prélèvements. Elle ne réduit donc que l’impôt sur le revenu ;
- la part reportée diminue le revenu net foncier d’une année ultérieure, qui sert d’assiette à la fois à l’impôt sur le revenu et aux prélèvements sociaux. L’administration détermine d’ailleurs le revenu net foncier « sous déduction des déficits fonciers antérieurs imputables » pour calculer l’acompte (BOI-IR-PAS-20-10-20-30).
Sur les 4 300 € reportés du cas n° 1, et sous l’hypothèse d’un foyer à 30 % qui dégage plus tard un revenu foncier positif d’au moins ce montant, la base retirée correspond à 4 300 × (30 % + 17,2 %), soit environ 2 030 € d’impôt et de prélèvements, contre 1 290 € si l’on ne comptait que l’impôt sur le revenu. Le détail du calcul de l’impôt sur un revenu foncier positif est dans la page sur le barème et les 17,2 % de prélèvements sociaux.
Que devient le déficit reporté les années suivantes ?
Les sommes portées case 4BB ne rejoindront jamais le revenu global : elles ne s’imputent que sur des revenus fonciers positifs des dix années suivantes, ceux du même bien ou d’un autre bien loué nu du foyer. Sur la 2044, elles se suivent en rubrique 450, année d’origine par année d’origine, et le total se reporte case 4BD de la 2042. La notice demande d’imputer le bénéfice de l’année sur les déficits les plus anciens, et rappelle qu’un déficit qui a dépassé dix ans est définitivement perdu.
Le fonctionnement détaillé est dans la page sur le report du déficit foncier sur 10 ans. Deux situations demandent une attention particulière : revenir au micro-foncier avec un déficit encore en report, et vendre le bien avant d’avoir tout imputé.
Quelle condition faut-il respecter après l’imputation ?
L’immeuble doit rester affecté à la location jusqu’au 31 décembre de la troisième année qui suit l’imputation sur le revenu global (BOI-RFPI-BASE-30-20, § 340 et § 360 ; notice 2044). À défaut, le revenu foncier et le revenu global des trois années qui précèdent la cessation de la location sont reconstitués, sauf invalidité, licenciement ou décès (CGI, art. 156, I, 3°). Dans le cas n° 1, les 10 700 € imputés au titre d’une année N supposent donc une location jusqu’au 31 décembre N+3. Les cas de la reprise du logement, de la vacance et du passage en meublé sont traités dans la page sur la règle des trois ans.
Ce que les textes laissent ouvert
- Le BOFiP n’est pas à jour de la prorogation. Dans sa version du 16 septembre 2025, le BOI-RFPI-BASE-30-20 vise encore des dépenses « payées entre le 1er janvier 2023 et le 31 décembre 2025 » (§ 260) et un second diagnostic établi à l’issue de travaux « réalisés au plus tard le 31 décembre 2025 » (§ 280). La loi (article 47 de la loi n° 2026-103) et la notice 2044 du millésime 2026 retiennent, elles, le 31 décembre 2027. Les autres conditions pratiques décrites par le BOFiP pour les dépenses payées en 2026 et 2027 n’ont donc pas encore été recommentées.
- Les numéros de lignes changent d’un millésime à l’autre. Ceux de cette page sont ceux de la 2044 des revenus de 2025. La déclaration des revenus de 2026 se fera sur un formulaire qui n’est pas encore publié.
- L’option se prend chaque année. Le rehaussement est optionnel et le choix s’opère lors du dépôt de la 2044 de l’année du déficit (BOI-RFPI-BASE-30-20, § 300) : sans dépenses portées en ligne 224 bis, c’est la limite de 10 700 € qui s’applique.
Ce qu’il faut retenir de ce calcul
- Les loyers couvrent d’abord les intérêts d’emprunt, puis les autres charges.
- Seul le déficit issu des autres charges s’impute sur le revenu global, dans la limite de 10 700 € (15 300 € en présence d’un logement sous Périssol ou sous Cosse).
- La limite est rehaussée, sur option, du montant des dépenses de rénovation énergétique éligibles, sans dépasser 21 400 €, pour des dépenses payées au plus tard le 31 décembre 2027.
- Le surplus et la fraction issue des intérêts se reportent dix ans sur les seuls revenus fonciers, en commençant par les déficits les plus anciens.
- Un déficit imputé réduit le revenu imposable ; l’impôt correspondant dépend du barème et de la situation du foyer.
Chaque situation réelle (montant et nature des travaux, niveau des loyers, structure de l’emprunt) demande un calcul propre, vérifié sur les textes en vigueur au moment de la déclaration. La page déclarer un déficit foncier avec le formulaire 2044 reprend le remplissage complet, et le dispositif Cosse est décrit dans celle sur Loc’Avantages et l’ancien Cosse.
Sources et textes de référence
- Code général des impôts, article 156, I, 3° (imputation des déficits fonciers, limites de 10 700 €, 15 300 € et 21 400 €) : Légifrance, LEGIARTI000054373682, version en vigueur depuis le 1er juillet 2026
- Code général des impôts, article 31, I, 1°, a, b, d, f et o (charges déductibles, amortissement Périssol, dispositif Cosse) : Légifrance, LEGIARTI000053544761
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 47, I, 4° et II (prorogation du rehaussement jusqu’au 31 décembre 2027)
- BOFiP : BOI-RFPI-BASE-30-20, modalités d’imputation des déficits fonciers, version du 16 septembre 2025
- BOFiP : BOI-RFPI-BASE-20-30-20, § 180 et § 190 (exclusion des travaux de construction, de reconstruction ou d’agrandissement)
- Formulaire n° 2044 et notice n° 2044-NOT des revenus de 2025, impots.gouv.fr
- Barème de l’impôt sur le revenu 2026 (revenus 2025) : service-public.gouv.fr, « Impôt sur le revenu : tranches et taux d’imposition 2026 »
- Prélèvements sociaux : Code de la sécurité sociale, article L. 136-6 ; BOFiP, BOI-IR-PAS-20-10-20-30
Cet exemple est fourni à titre pédagogique et ne constitue pas un conseil personnalisé. Chaque situation patrimoniale et fiscale étant unique, il est recommandé de consulter un professionnel (expert-comptable, notaire, avocat fiscaliste) avant toute décision.