Ce contenu est un guide d’information générale, pas un conseil fiscal personnalisé : pour votre situation, rapprochez-vous d’un professionnel (expert-comptable, avocat fiscaliste, notaire). Les chiffres et références de cet article ont été vérifiés sur le Code général des impôts (Legifrance) et le BOFiP à la date indiquée en tête d’article.
Pour savoir lequel de ces plafonds s’applique à votre situation et ce qu’il change concrètement, vous pouvez tester vos montants avant de dérouler le détail ci-dessous.
Quand vous réalisez des travaux sur un bien locatif, vos charges foncières peuvent dépasser vos loyers encaissés. Vous créez alors un déficit foncier. Ce déficit ne se perd pas : une partie s’impute sur votre revenu global et réduit directement votre impôt sur le revenu, dans la limite d’un plafond annuel. C’est ce plafond, et son rehaussement pour certains travaux de rénovation énergétique, que cet article détaille.
Sur foncier-malin.fr, on aborde ce sujet avec un angle terrain : au-delà du plafond fiscal, la vraie question pour un propriétaire bailleur est souvent de savoir si les travaux engagés sont assez lourds, et de la bonne nature, pour espérer atteindre ce plafond rehaussé. Un tel chiffrage, qu’un exemple de calcul chiffré du déficit foncier permet de dérouler poste par poste, se fait avant le premier coup de marteau, pas après réception de la facture.
Le principe du déficit foncier en résumé
Un bien loué nu (régime réel) génère un revenu foncier égal à :
loyers encaissés moins charges déductibles (travaux d’entretien, de réparation, d’amélioration, intérêts d’emprunt, taxe foncière, frais de gestion, assurances, etc.)
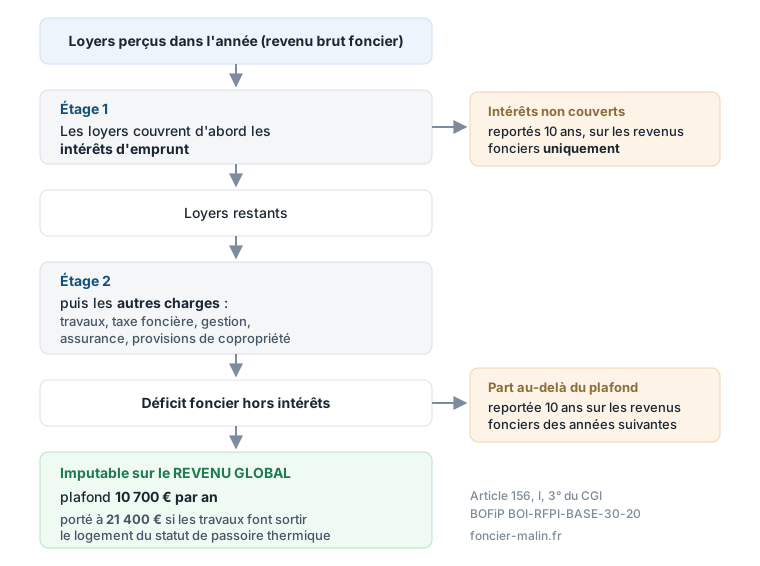
Quand les charges dépassent les loyers, le résultat est négatif : c’est le déficit foncier. Ce déficit se répartit en deux masses distinctes, dont le traitement fiscal diffère fortement :
- la part liée aux intérêts d’emprunt : imputable uniquement sur les revenus fonciers des 10 années suivantes (pas sur le revenu global) ;
- la part liée aux autres charges (travaux notamment) : imputable sur le revenu global, dans la limite du plafond annuel. C’est le sujet de cet article.
Cette distinction et le report sur 10 ans reposent sur l’article 156, I, 3° du Code général des impôts (CGI) et sur le BOFiP BOI-RFPI-BASE-30-20 (mise à jour du 16/09/2025).
Les trois plafonds d’imputation en un tableau
Selon le dispositif applicable au logement, le plafond annuel d’imputation du déficit foncier sur le revenu global n’est pas le même. Trois montants coexistent en 2026 :
| Plafond | Montant | Conditions | Base légale |
|---|---|---|---|
| Droit commun | 10 700 €/an | Location nue au régime réel ; déficit lié aux charges hors intérêts d’emprunt | Art. 156, I, 3° du CGI |
| Périssol / Cosse | 15 300 €/an | Logements relevant de l’amortissement Périssol ou de la déduction Cosse (conventions Anah antérieures à Loc’Avantages) | Art. 31, I, 1°, f et o du CGI |
| Rénovation énergétique | 21 400 €/an | Passage d’une classe E, F ou G à une classe A, B, C ou D ; dépenses payées au plus tard le 31 décembre 2027 | Art. 156, I, 3° du CGI ; loi n° 2026-103 du 19 février 2026, art. 47 |
Le plafond de 10 700 € est le régime de droit commun, qui concerne la très grande majorité des bailleurs. Le plafond intermédiaire de 15 300 € est réservé aux logements sous dispositif Périssol ou Cosse, tous deux résiduels ; Loc’Avantages, qui a remplacé le Cosse, est une réduction d’impôt et ne relève pas de ce plafond. Le plafond de 21 400 € est le maximum du rehaussement temporaire lié à la rénovation énergétique, détaillé plus bas.
Le plafond général : 10 700 € par an
Ce que dit le mécanisme
Le déficit foncier imputable sur le revenu global (hors intérêts d’emprunt) est plafonné à 10 700 € par an, quel que soit le nombre de biens détenus par le foyer fiscal. Une seule exception y échappe totalement, celle du régime des monuments historiques, où l’imputation se fait sans limite de montant. Ce montant, fixé au 3° du I de l’article 156 du CGI, n’est pas indexé et reste inchangé pour 2026 (article 156, I, 3° du CGI, version en vigueur depuis le 01/07/2026 ; BOI-RFPI-BASE-30-20).
Le report du surplus
Si le déficit dépasse 10 700 € (ou la limite rehaussée, 21 400 € au plus, détaillée plus bas), la fraction excédentaire, ainsi que la totalité de la part liée aux intérêts d’emprunt, n’est pas perdue : elle est reportable sur les revenus fonciers des 10 années suivantes (article 156, I, 3° du CGI ; BOI-RFPI-BASE-30-20).
Un autre cas de figure, souvent confondu avec celui-ci : le déficit imputable ne dépasse pas le plafond, mais le revenu global de l’année ne suffit pas à l’absorber. La fraction non absorbée change alors de régime de report.
La condition de maintien en location
L’imputation sur le revenu global n’est définitivement acquise que si le bien reste loué (loué nu, à usage d’habitation) jusqu’au 31 décembre de la 3ᵉ année suivant celle de l’imputation du déficit. Une revente ou un changement d’affectation avant ce terme remet en cause l’avantage fiscal obtenu (article 156, I, 3° du CGI ; BOI-RFPI-BASE-30-20).
La vente n’est pas le seul acte concerné. La reprise du logement pour y habiter, son prêt à un proche ou une vacance qui se prolonge posent la même question, traitée dans ce qui arrive si vous reprenez le logement avant le terme des trois ans.
Une transmission à titre gratuit décidée pendant cette période pose une question distincte de celle de la vente, puisque le logement peut continuer d’être loué par celui qui le reçoit : elle est traitée dans donner un logement loué pendant l’engagement de trois ans.
La loi prévoit toutefois trois cas dans lesquels aucune remise en cause n’est effectuée : l’invalidité (2e ou 3e catégorie), le licenciement ou le décès du contribuable ou de son conjoint (CGI, article 156, I, 3°), le BOFiP y associant le partenaire de PACS (BOI-RFPI-BASE-30-20, § 380 à 410). S’y ajoutent, à titre de tolérance administrative, l’expropriation pour cause d’utilité publique de l’immeuble et la fusion de la SCPI propriétaire (§ 420 à 440).
Le rehaussement jusqu’à 21 400 € pour la rénovation énergétique
Le mécanisme
Depuis la loi de finances rectificative pour 2022, un dispositif spécifique permet de rehausser le plafond d’imputation sur le revenu global, de 10 700 € jusqu’à 21 400 € par an au plus, pour les propriétaires qui engagent des travaux de rénovation énergétique permettant de faire sortir un logement du statut de passoire thermique.
Ce n’est pas un forfait : la limite vaut 10 700 € augmentés des dépenses de rénovation énergétique éligibles, sans pouvoir excéder 21 400 €. Avec 9 500 € de dépenses éligibles, elle s’établit à 20 200 € (BOI-RFPI-BASE-30-20, § 310, exemple 1). Le rehaussement est une option, exercée sur la déclaration n° 2044 (ligne 224 bis ; § 300), et les travaux doivent être réalisés par des professionnels (§ 250). L’option n’est pas toujours la meilleure voie : imputer tout de suite ou reporter, le calcul sur hypothèses. Il est prévu à l’article 156, I, 3° du CGI (version en vigueur depuis le 01/07/2026) et commenté par l’administration dans le document BOI-RFPI-BASE-30-20 (mise à jour du 16/09/2025), qui intègre les commentaires attendus depuis la loi de finances rectificative pour 2022. Une page « actualité » du BOFiP, intitulée « Rehaussement temporaire du déficit foncier imputable », renvoie au même identifiant de document.
Les conditions cumulatives à respecter
Ce rehaussement suppose de réunir plusieurs conditions cumulatives :
- Le bien doit être classé E, F ou G au diagnostic de performance énergétique (DPE) avant travaux, c’est-à-dire relever du statut de « passoire thermique ».
- Les travaux doivent faire atteindre au logement une classe A, B, C ou D après travaux. Le changement de classe se justifie par deux DPE, un « avant » et un « après ». Il ne s’agit pas d’un palier plancher unique : n’importe laquelle des classes A à D suffit, la classe D étant simplement la moins exigeante des quatre classes acceptées. Cette exigence figure à l’article 156, I, 3°, alinéa 2 du CGI et est commentée au BOI-RFPI-BASE-30-20.
- Les dépenses doivent être payées sur la période définie par la loi, soit du 1er janvier 2023 au 31 décembre 2027 (borne finale portée de 2025 à 2027 par la loi de finances pour 2026, voir plus bas). Le dispositif d’origine exige par ailleurs un devis accepté à compter du 5 novembre 2022.
- Les travaux doivent relever de catégories éligibles, définies par l’article 41 DO de l’annexe III au CGI, issu du décret n° 2023-297 du 21 avril 2023, qui renvoie au périmètre de l’éco-PTZ (article D. 319-16 du code de la construction et de l’habitation) : isolation des toitures, des murs donnant sur l’extérieur, des parois vitrées et des planchers bas, installation ou remplacement d’un système de chauffage ou de production d’eau chaude sanitaire, équipements utilisant une énergie renouvelable. Deux postes sont expressément exclus du plafond majoré : la réhabilitation d’un assainissement non collectif (3° du I du même article) et la pose d’une chaudière à très haute performance énergétique (d du 1° du I de l’article D. 319-16 du CCH). Le BOI-RFPI-BASE-30-20 commente ces travaux (§ 230 et 240). Attention : la référence BOI-IR-RICI-360-50, parfois citée par des sites tiers pour cette liste, est erronée ; ce document concerne en réalité les dispositifs Pinel et Duflot (obligations du contribuable et de la société), et non le déficit foncier ni les travaux énergétiques.
La justification repose sur deux DPE (avant et après travaux) et sur les factures des dépenses éligibles payées dans la fenêtre autorisée.
La prorogation jusqu’au 31 décembre 2027
Le dispositif a d’abord été créé pour les dépenses payées entre le 1er janvier 2023 et le 31 décembre 2025 (loi n° 2022-1499 du 1er décembre 2022 de finances rectificative pour 2022). La loi n° 2026-103 du 19 février 2026 de finances pour 2026 a prorogé le rehaussement du plafond en reportant la date limite de paiement des dépenses au 31 décembre 2027. Cette prorogation figure désormais dans le texte codifié de l’article 156, I, 3° du CGI (Legifrance, LEGIARTI000054373682, version en vigueur depuis le 01/07/2026).
Le nouveau classement énergétique du logement (passage vers une classe A, B, C ou D) doit être justifié au plus tard le 31 décembre 2027, sous peine de remise en cause de la déduction majorée.
L’angle chantier : pourquoi le plafond rehaussé est plus théorique que pratique pour beaucoup de propriétaires
Sur le papier, la limite peut être portée de 10 700 € jusqu’à 21 400 €, à concurrence des dépenses éligibles. Dans les faits, pour un marchand de biens ou un investisseur qui pilote des chantiers, plusieurs points méritent d’être regardés de près avant de viser ce plafond :
- Atteindre 21 400 € de déficit imputable suppose déjà un déficit conséquent. Si vos loyers couvrent une grande partie de vos charges courantes, il faut engager un volume de travaux significatif pour espérer dépasser 10 700 € de déficit, a fortiori 21 400 €.
- La distinction amélioration / reconstruction est centrale. Les travaux de reconstruction ou d’agrandissement ne sont en principe pas déductibles au même titre que les travaux d’amélioration ou d’entretien : un chantier mal qualifié peut voir une partie de sa facture exclue du calcul du déficit. Sur un chantier de rénovation énergétique lourde (isolation, changement de système de chauffage, parfois modification de la distribution intérieure), la frontière entre « amélioration » et « reconstruction » se discute au cas par cas et peut faire l’objet d’un contrôle. Dans un local commercial ou professionnel, la question se pose encore autrement, puisque les dépenses d’amélioration n’y sont en principe pas déductibles.
- Le passage d’une classe E, F ou G à une classe A, B, C ou D n’est pas automatique même avec un budget confortable. Le classement DPE dépend de multiples facteurs (isolation, système de chauffage, ventilation, mais aussi surface et configuration du logement). Un chiffrage réaliste, poste par poste, avant travaux, avec une estimation du gain de classe attendu, évite de découvrir après coup que le rehaussement du plafond ne s’applique finalement pas faute d’avoir atteint l’une des classes acceptées.
- Le calendrier des paiements compte. Puisque le dispositif s’apprécie sur les dépenses payées dans une fenêtre temporelle donnée, la date de facturation et de paiement des travaux (et non simplement la date de signature du devis) doit être anticipée dans le phasage du chantier.
Ce qu’il faut retenir
- Le déficit foncier lié aux charges hors intérêts d’emprunt s’impute sur le revenu global dans la limite de 10 700 €/an (article 156, I, 3° du CGI).
- Le surplus, ainsi que la part liée aux intérêts d’emprunt, se reporte sur les revenus fonciers des 10 années suivantes.
- Un rehaussement jusqu’à 21 400 €/an, à concurrence des dépenses éligibles et sur option, existe pour les travaux de rénovation énergétique qui font passer un logement d’une classe E, F ou G avant travaux à une classe A, B, C ou D après travaux, sous conditions cumulatives strictes.
- Les travaux éligibles sont fixés par l’article 41 DO de l’annexe III au CGI, issu du décret n° 2023-297 du 21 avril 2023, qui renvoie à l’article D. 319-16 du CCH, et commentés au BOI-RFPI-BASE-30-20. La ventilation n’y figure qu’associée au chauffage, et l’audit que préalable à la performance globale. Deux cas concrets : la chaudière et la pompe à chaleur, les fenêtres et l’isolation.
- Ce dispositif, initialement borné au 31 décembre 2025, a été prorogé jusqu’au 31 décembre 2027 par la loi n° 2026-103 du 19 février 2026 de finances pour 2026.
- L’obligation de maintien en location jusqu’au 31 décembre de la troisième année suivant l’imputation du déficit (BOI-RFPI-BASE-30-20, § 340) s’applique dans tous les cas.
Avant d’engager des travaux dans l’objectif d’atteindre ces plafonds, faites confirmer votre situation par un professionnel du chiffre (expert-comptable ou avocat fiscaliste), et vérifiez la version du BOFiP en vigueur à la date de vos travaux : ces dispositifs évoluent régulièrement d’une loi de finances à l’autre.
Erratum du 31 octobre 2026. Cette page citait la « ventilation double flux » et l’« audit énergétique » comme travaux éligibles, et présentait Loc’Avantages comme le cas courant du plafond de 15 300 €. Le CCH ne vise la ventilation qu’associée à des travaux de chauffage, et l’audit que préalable à la performance globale (art. D. 319-16, I, 1°, d et IV). Le plafond de 15 300 € relève du Périssol et du Cosse, pas de Loc’Avantages (CGI, art. 156, I, 3°).
Erratum du 10 octobre 2026. Cette page parlait de « doublement » du plafond, titre compris. Le texte ne double rien : la limite de 10 700 € est rehaussée, sur option (ligne 224 bis de la déclaration n° 2044), du montant des dépenses de rénovation énergétique éligibles, sans pouvoir excéder 21 400 € (CGI, art. 156, I, 3° ; BOI-RFPI-BASE-30-20, § 300 et § 310).
Sur des cas voisins. Pour savoir ce que vaut un euro de déficit selon votre tranche, voyez à partir de quel impôt le déficit foncier est rentable. Pour le nombre de ménages qui utilisent ces plafonds selon les annexes budgétaires, voyez les chiffres officiels du déficit foncier.