Une fois la déclaration déposée, l’économie d’impôt ne se voit pas immédiatement sur le compte bancaire : l’acompte prélevé chaque mois repose sur une assiette ancienne. Le calendrier réel, et la démarche pour l’avancer, sont détaillés dans l’article sur la baisse de l’acompte après des travaux.
Millésime décrit sur cette page : formulaire et notice des revenus 2025, déposés en 2026. Chaque numéro de ligne, chaque intitulé et chaque formule de calcul ci-dessous a été relu le 10 octobre 2026 dans les PDF officiels d’impots.gouv.fr : la déclaration n° 2044 (imprimé N° 50156#30, 4 pages), sa notice (8 pages), la déclaration n° 2044 spéciale et sa notice, la déclaration n° 2042 (rubrique 4) et la brochure pratique 2026. Les formulaires des revenus 2026 paraîtront au printemps 2027 : cette page sera alors reprise ligne par ligne, et la date de vérification affichée en tête changera.
Synthèse : chaque ligne et chaque case, avec l’article qui la détaille
Vous avez un montant en main et vous cherchez sa ligne. Ce premier tableau donne l’intitulé exact imprimé sur le formulaire, ce qu’on y porte en une phrase, et l’article du site qui traite le cas. Le numéro de chaque ligne mène à son explication complète, plus bas dans la page.
| Ligne ou case | Intitulé exact du formulaire | Ce qu’on y porte | Pour aller plus loin |
|---|---|---|---|
| Cadre 110, lignes 111 à 115 | Vos parts de sociétés immobilières ou de fonds de placement immobilier (FPI) non passibles de l’impôt sur les sociétés | Votre quote-part de revenus bruts, de frais et charges, d’intérêts d’emprunt et de résultat, d’après l’attestation annuelle de la société. | Déficit foncier d’une SCI à l’IR |
| 211 | Loyers (ou fermages) bruts encaissés | Les loyers perçus en 2025, quelle que soit la période à laquelle ils se rapportent, hors TVA si vous y êtes assujetti. | Garage ou parking loué seul : case et TVA ; fermage des terres agricoles |
| 212 | Dépenses mises par convention à la charge des locataires | Les dépenses par nature déductibles qui vous incombent de droit et que le bail fait payer au locataire. | Travaux payés par le locataire |
| 213 | Recettes brutes diverses (y compris subventions ANAH et indemnités d’assurance) | Subventions de l’Anah, indemnités d’assurance finançant des charges déductibles, garantie de loyers, affichage, antenne, droit de chasse ou de pêche. | Recettes accessoires du bailleur ; sinistre et indemnité d’assurance |
| 214 | Valeur locative réelle des propriétés dont vous vous réservez la jouissance | Le loyer théorique des locaux commerciaux nus, étangs, lacs et terrains dont vous gardez l’usage. Jamais un logement. | Sans objet pour un bailleur de logements |
| 215 | Total des recettes : lignes 211 à 214 | L’addition des quatre lignes, par immeuble. Total des colonnes : case E. | Sans objet |
| 221 | Frais d’administration et de gestion (Rémunérations des gardes et concierges ; rémunérations, honoraires et commissions versées à un tiers ; frais de procédure) | Ce que vous payez à un tiers pour garder, gérer ou défendre l’immeuble. | Frais de notaire et d’agence d’un achat locatif |
| 222 | Autres frais de gestion : 20 € par local | Le forfait, et rien d’autre. | Ligne 222 : un forfait par local ou par bail ? |
| 223 | Primes d’assurance | Les primes du bien loué, loyers impayés compris. Pas l’assurance du prêt. | Loyers impayés et charges non récupérées |
| 224 | Dépenses de réparation, d’entretien et d’amélioration et en cas d’option, hors dépenses de travaux de rénovation énergétique reportées ligne ci-dessous (remplir la rubrique 400) | Les travaux payés en 2025, diagnostics obligatoires compris. | Diagnostics DPE, amiante, plomb ; ravalement de façade ; réfection de toiture ; local commercial loué nu |
| 224 bis | En cas d’option : dépenses de travaux de rénovation énergétique permettant à un bien de passer d’une classe énergétique E, F ou G à une classe A, B, C ou D (remplir la rubrique 400) | Uniquement sur option, les travaux qui ouvrent le plafond de 21 400 €. Total des colonnes : case K. | Travaux éligibles au plafond de 21 400 € |
| 225 | Charges récupérables non récupérées au départ du locataire | Les charges locatives avancées et non remboursées au 31 décembre de l’année du départ. | Charges non récupérées : ce qui se déduit |
| 226 | Indemnités d’éviction, frais de relogement | L’indemnité versée pour relouer dans de meilleures conditions, le relogement pendant les travaux. | Sans objet |
| 227 | Taxes foncières, taxes annexes de 2025 (Taxe d’enlèvement des ordures ménagères : voir notice) | La taxe foncière restant à votre charge, sans la TEOM. | Fermage : la part de taxe foncière du bailleur ; dégrèvement pour logement resté vide |
| 228 | Déductions spécifiques (sous certaines conditions : voir notice) 15 %, 30 %, 40 %, 45 %, 50 %, 60 %, 70 % ou 85 % de la ligne 215 | La déduction « Borloo ancien » ou « Cosse », ou les 40 % des carrières. | Loc’Avantages et ancien « Cosse » |
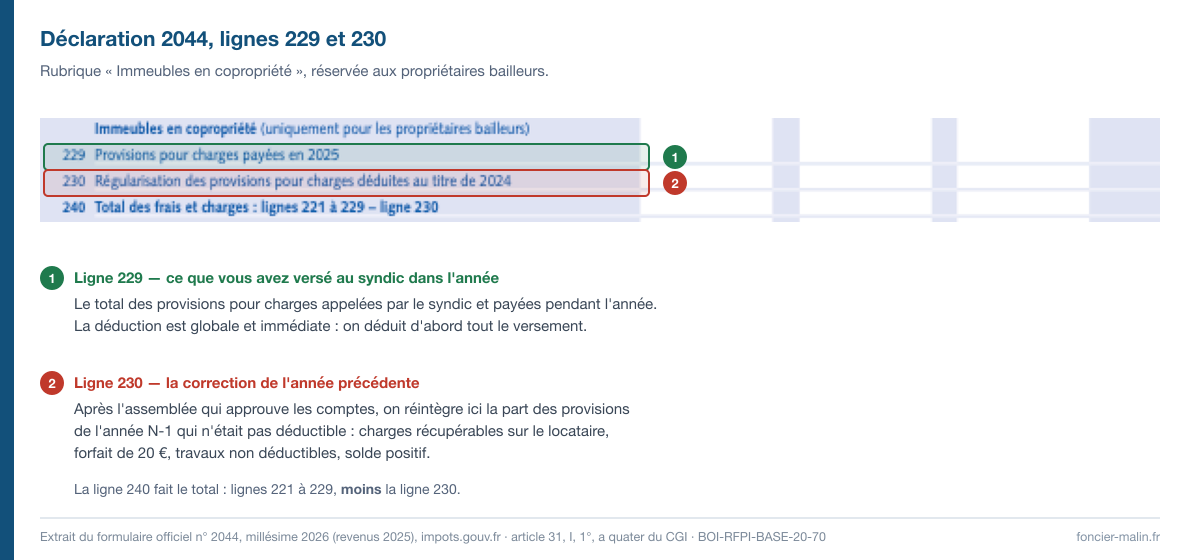
| 229 | Provisions pour charges payées en 2025 | Le total versé au syndic dans l’année, sans tri. | Lignes 229 et 230 expliquées ; fonds de travaux ALUR |
| 230 | Régularisation des provisions pour charges déduites au titre de 2024 | La part des provisions de l’an dernier qui n’était pas déductible. | Travaux de copropriété votés avant la vente |
| 240 | Total des frais et charges : lignes 221 à 229 moins ligne 230 | Le total par immeuble. Total des colonnes : case F. | Charges déductibles hors travaux |
| 250 | Intérêts d’emprunt (remplir également la rubrique 410) | Intérêts et frais d’emprunt payés en 2025. Total des colonnes : case G. | Intérêts d’emprunt et déficit foncier ; ancienne résidence principale mise en location |
| 261 à 263 | Ligne 215 moins ligne 240 moins ligne 250 ; Réintégration du supplément de déduction (voir notice) ; Bénéfice (+) ou déficit (signe moins) : ligne 261 + ligne 262 | Le résultat de chaque immeuble. Totaux : cases H (ligne 262) et I (ligne 263). | Bien acheté en cours d’année : la première 2044 |
| Rubrique 400 | Paiement des travaux | Immeuble, nature des travaux, entrepreneur, date et montant du paiement. | Travaux déductibles : le guide |
| Rubrique 410 | Intérêts d’emprunt | Immeuble ou société, organisme prêteur, date du prêt, intérêts versés. | Frais d’emprunt d’un achat locatif |
| 420, vers 4BA | Résultat : Bénéfice ou déficit total : case D + case I | Le résultat de tous vos biens et de vos parts. | Plusieurs propriétaires : l’indivision |
| 431 à 434 | Total des revenus bruts ; Total des intérêts d’emprunts ; Total des autres frais et charges ; Dont dépenses de travaux de rénovation énergétique | Les quatre totaux qui servent à répartir le déficit. | Plafond de 10 700 € et de 21 400 € |
| 436 ou 441, vers 4BC | Report de la ligne 433 (ou de la ligne 420) dans la limite de (10 700 € + ligne 434) avec un maximum de 21 400 € | La part du déficit imputable sur le revenu global. | Revenu global trop faible pour absorber le déficit |
| 439 ou 442, vers 4BB | Total : ligne 437 + ligne 438 ; Report de la ligne 420 pour son montant supérieur à la ligne 441 | La part reportable sur les revenus fonciers des dix années suivantes. | Report sur 10 ans |
| Rubrique 450, ligne 451, vers 4BD | Déficits antérieurs restant à imputer ; Montant total des déficits antérieurs non encore imputés au 31 décembre 2024 | Le stock des déficits de 2015 à 2024, année par année. | Retour au micro-foncier : le déficit en report |
| Rubrique 460 | Vente ou abandon de la location d’un immeuble | L’adresse du bien vendu ou retiré de la location en 2025, et la date. | Règle des 3 ans : reprise, prêt, vacance ; vendre après un déficit foncier ; vendre ses parts de SCI |
| 4BE (2042) | Recettes brutes sans abattement n’excédant pas 15 000 € | Le loyer brut au micro-foncier, sans 2044. | Choisir entre micro-foncier et réel ; micro-foncier en couple |
| 4BN (2042) | Vous ne percevez plus de revenus fonciers en 2026 | Une case à cocher, pas un montant. | Bien vendu en cours d’année : dernière 2044 et case 4BN |
| 4BZ (2042) | Vous souscrivez une déclaration n° 2044 spéciale | Une case à cocher. | La 2044 spéciale ; nue-propriété et démembrement |
Qu’est-ce qu’un déficit foncier et qui doit remplir la 2044
Le déficit foncier apparaît quand les charges déductibles de vos revenus fonciers (travaux, intérêts d’emprunt, taxe foncière, frais de gestion, assurances, etc.) dépassent les loyers encaissés dans l’année. Ce mécanisme concerne uniquement les propriétaires bailleurs de locaux nus (non meublés) soumis au régime réel d’imposition. Si votre logement est loué meublé, voyez plutôt comment se déclare une location meublée. Le micro-foncier, avec son abattement forfaitaire de 30 %, ne permet pas de dégager de déficit.
Le régime réel est obligatoire au-delà de 15 000 € de revenus fonciers bruts annuels (seuil du micro-foncier, CGI art. 32), et sur option en dessous. Cette option ne demande aucun courrier : elle « s’exerce par le simple dépôt de la déclaration n° 2044 » et elle est irrévocable pendant trois ans (notice 2044, page 1 ; CGI, art. 32, 4). Sur ce qui se passe ensuite, les documents officiels ne s’expriment pas de la même façon. Le BOFiP écrit que l’option cesse de produire ses effets au terme des trois ans, et que le bailleur qui continue de déposer une 2044 exerce alors une option annuelle (BOI-RFPI-DECLA-10, § 250). La notice écrit que l’option « est renouvelée tacitement tous les ans ». Les conséquences pratiques sont traitées dans l’article sur le retour au micro-foncier.
Quelle différence avec la 2044 spéciale ? Ce n’est pas le montant des loyers qui les sépare, mais la nature du bien ou du régime : la 2044 spéciale, cas par cas, a son propre article. La 2044 spéciale (imprimé N° 10335*30) prend le relais dans les cas énumérés en tête de sa notice : logements pour lesquels vous optez pour la déduction au titre de l’amortissement (Périssol, Besson neuf, Robien, Borloo neuf), déduction spécifique liée au Scellier intermédiaire ou au Scellier ZRR, immeubles classés monuments historiques, immeubles détenus en nue-propriété, donnés en location par l’usufruitier et pour lesquels vous avez supporté des charges, parts de SCPI avec amortissement (Robien SCPI, Borloo SCPI). Si vous possédez aussi des immeubles ordinaires, la notice est formelle : l’ensemble de vos revenus fonciers se déclare alors sur la 2044 spéciale. Ses numéros de ligne ne sont pas ceux de la 2044 : les travaux y sont lignes 444 et 444 bis, le résultat global ligne 630, les déficits antérieurs ligne 651. Un logement conventionné Anah (« Borloo ancien » ou « Cosse ») reste, lui, sur la 2044 classique.
Cet article détaille les étapes déclaratives. Il ne constitue pas un conseil fiscal personnalisé : pour votre situation précise, un professionnel (expert-comptable, avocat fiscaliste) reste le bon interlocuteur.
Déclarer son déficit foncier en 5 étapes
Pour aller à l’essentiel, la déclaration d’un déficit foncier suit toujours le même enchaînement :
- Vérifiez que vous relevez du régime réel. Il est obligatoire au-delà de 15 000 € de revenus fonciers bruts, et sur option en dessous. Le micro-foncier, avec son abattement de 30 %, ne permet aucun déficit.
- Calculez votre résultat foncier sur le formulaire 2044. Recettes encaissées moins charges déductibles (travaux de réparation, d’entretien et d’amélioration, intérêts d’emprunt, taxe foncière, frais de gestion, assurances). Un résultat négatif est un déficit foncier.
- Distinguez les deux origines du déficit. La part hors intérêts d’emprunt s’impute sur le revenu global dans la limite de 10 700 €/an ; la part liée aux intérêts d’emprunt s’impute uniquement sur les revenus fonciers.
- Reportez les montants sur la déclaration 2042. Case 4BA pour un bénéfice, 4BC pour le déficit imputable sur le revenu global, 4BB pour le déficit imputable sur les seuls revenus fonciers, 4BD pour les déficits antérieurs.
- Suivez le report et l’engagement de location. Reportez chaque année le solde non imputé (ligne 451 de la 2044, case 4BD) pendant 10 ans, et conservez le bien en location nue jusqu’au 31 décembre de la 3e année suivant l’imputation.
Chaque étape est détaillée ci-dessous.
Étape 1 : déterminer le résultat foncier sur la 2044
La 2044 se remplit toujours dans le même ordre, et cet ordre se lit dans la numérotation des lignes :
- Parts de sociétés immobilières ou de FPI, cadre 110, page 1, lignes 111 à 115 : revenus bruts (111, total case A), frais et charges sauf intérêts d’emprunt (112, case B), dont travaux de rénovation énergétique en cas d’option (112 bis, case J), intérêts d’emprunt (113, case C), bénéfice ou déficit (114, soit lignes 111 moins 112 moins 113, case D), total de chaque ligne à reporter page 4 (115). Six colonnes. Si vos seuls revenus fonciers viennent de telles parts, la notice vous dispense de 2044 : le revenu se porte directement case 4BA, avec une annexe. Voir déficit foncier d’une SCI à l’IR.
- Caractéristiques des propriétés, cadre 200, pages 2 et 3 : adresse de chaque bien, nom et prénom du locataire (des locataires successifs s’il a changé dans l’année), date d’acquisition, nombre de locaux. Huit colonnes, Immeuble 1 à 8.
- Recettes, cadre 210, lignes 211 à 215 : loyers encaissés, dépenses mises par convention à la charge des locataires, recettes brutes diverses, valeur locative des biens dont vous vous réservez la jouissance.
- Frais et charges, cadre 220, lignes 221 à 240 : frais de gestion, assurances, travaux, charges de copropriété, taxe foncière.
- Intérêts d’emprunt, ligne 250 : sur une ligne à part, parce que le déficit qu’ils créent obéit à une règle différente.
- Revenus fonciers taxables, cadre 260, lignes 261 à 263, puis, page 4, le descriptif des frais (rubriques 400 et 410), le calcul du résultat et la répartition du déficit (lignes 420 à 442), les déficits antérieurs (rubrique 450) et la vente ou l’abandon de la location (rubrique 460).
Le détail de chaque ligne figure dans le tableau ci-dessous. Si le résultat est négatif, vous êtes en déficit foncier. Point de vigilance propre à l’angle travaux/chantier : seules certaines dépenses sont déductibles au titre des travaux. Les travaux de construction, reconstruction ou agrandissement ne sont pas déductibles, contrairement aux travaux de réparation, d’entretien et d’amélioration (CGI art. 31, I, 1°, a et b ; BOI-RFPI-BASE-20-30-20). Deux limites à garder en tête. Les dépenses d’amélioration ne se déduisent que pour les locaux affectés à l’habitation ; pour les locaux professionnels et commerciaux, seules passent celles qui traitent l’amiante ou facilitent l’accueil des personnes handicapées (CGI art. 31, I, 1°, b et b bis ; notice, § 224). Et la notice ne prévoit d’exception à l’exclusion de la construction que pour certains bâtiments d’exploitation rurale.
Attention à la composition des recettes : les loyers ne sont pas seuls à entrer dans le revenu brut. Une redevance d’antenne-relais, un panneau publicitaire ou un droit de chasse loué sont des recettes accessoires à porter ligne 213, et elles réduisent d’autant le déficit de l’année. Les fermages, que l’intitulé de la ligne 211 nomme à côté des loyers, ont leur propre article : la 2044 d’un bailleur de terres agricoles.
Enfin, la notice pose au § 220 une règle qui vaut pour toutes les lignes de charges : seules comptent les dépenses acquittées au cours de l’année 2025, pour des immeubles ou parties d’immeubles productifs d’un revenu imposable. Si vous êtes assujetti à la TVA, recettes et dépenses se déclarent hors TVA.
Étape 2 : distinguer les deux origines du déficit
Le formulaire 2044 sépare le déficit selon son origine, car les règles d’imputation diffèrent :
- Déficit hors intérêts d’emprunt (travaux, taxe foncière, assurances, frais de gestion, etc.) : imputable sur le revenu global de l’année, dans la limite de 10 700 € par an. Cette limite passe à 15 300 € lorsque le déficit porte sur un logement bénéficiant de l’une des déductions prévues aux f ou o du 1° du I de l’article 31 du CGI (CGI art. 156, I, 3°, 3e alinéa) : sur la 2044 classique millésime 2026, le formulaire et sa notice ne rattachent ce montant qu’au conventionnement Anah « Cosse ». Un rehaussement optionnel, sans pouvoir excéder 21 400 €, existe à concurrence des dépenses de travaux de rénovation énergétique faisant passer le bien d’une classe E, F ou G à une classe A, B, C ou D (4e alinéa). Ce dispositif temporaire, créé par la loi de finances rectificative pour 2022 (loi n° 2022-1499 du 1er décembre 2022), devait s’arrêter au 31 décembre 2025 : l’article 47 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, I, 4° et II) a remplacé l’année 2025 par l’année 2027.
- Déficit lié aux intérêts d’emprunt : jamais imputable sur le revenu global. Il n’est imputable que sur les revenus fonciers des dix années suivantes.
La notice ajoute une précision que beaucoup de bailleurs ignorent : l’imputation sur le revenu global « n’est pas optionnelle ». Elle s’applique automatiquement dès qu’un déficit est dégagé ligne 420. Seul le rehaussement à 21 400 € est une option.
C’est cette distinction qui explique pourquoi le formulaire calcule deux lignes de déficit séparées plutôt qu’un chiffre unique. Faire le calcul en amont, en ventilant vos montants dans un simulateur, aide à contrôler la cohérence des deux lignes obtenues sur la 2044.
Le tableau des lignes de la 2044, ligne par ligne
Les trois tableaux qui suivent reprennent les lignes de la 2044 dans l’ordre du formulaire, avec pour chacune ce qu’on y porte, ce qu’on n’y porte pas, et l’erreur la plus fréquente. Chaque ligne a son ancre : le lien #ligne-229 mène directement à la ligne 229.
Une précision avant de commencer. Les numéros de ligne changent parfois d’un millésime à l’autre. Les tableaux ci-dessous décrivent le formulaire n° 2044 millésime 2026, celui qui sert à déclarer les revenus fonciers de 2025. Ouvrez toujours la notice de l’année que vous remplissez.
Les recettes : lignes 211 à 215
| Ligne | Ce qu’on y porte | Ce qu’on n’y porte pas | Le piège courant |
|---|---|---|---|
| 211 Loyers (ou fermages) bruts encaissés | Les loyers ou fermages perçus en 2025, quelle que soit la période à laquelle ils se rapportent (loyers en principal, arriérés, loyers perçus d’avance), ainsi que les recettes exceptionnelles : pas de porte et droit d’entrée, indemnité de réquisition, indemnité d’expropriation compensant une perte de loyer. Hors TVA si vous y êtes assujetti (voir garage ou parking loué seul). | Les loyers appelés mais non payés. Les recettes qui ne sont pas des loyers. Les remboursements par le locataire des dépenses qui lui incombent (chauffage, éclairage, entretien des ascenseurs, taxe d’enlèvement des ordures ménagères) : ils ne sont pas imposables, et ces dépenses ne sont pas déductibles. | Les revenus fonciers suivent la règle de la caisse : c’est l’encaissement qui compte, pas la quittance. Un arriéré encaissé cette année se déclare cette année, même s’il porte sur un loyer plus ancien. |
| 212 Dépenses mises par convention à la charge des locataires | Les « dépenses par nature déductibles » qui vous incombent de droit mais que le bail met à la charge du locataire. La notice en donne trois exemples : grosses réparations (couverture, gros œuvre), impôts afférents à la propriété (taxe foncière), primes d’assurance contre les risques dont le propriétaire est responsable. Peu importe que le locataire ait payé le tiers directement ou vous ait remboursé. Elles entrent dans votre revenu brut (CGI, article 29, premier alinéa). S’y ajoute, au terme normal du bail, le prix de revient des travaux réalisés par le preneur dans un bail à construction. | Les charges locatives ordinaires, qui reviennent de droit au locataire (eau, chauffage collectif, entretien courant). | Cette recette a sa contrepartie : la même dépense se déduit sur sa ligne de charge (taxe foncière ligne 227, par exemple). La notice admet donc de ne pas en tenir compte dans les recettes « si elles ne figurent pas dans les charges déductibles ». L’erreur est de faire l’un sans l’autre : déduire une taxe foncière que le locataire a payée, sans la porter ligne 212. Voir travaux payés par le locataire. |
| 213 Recettes brutes diverses (y compris subventions ANAH et indemnités d’assurance) | Les recettes de contrats de garantie de loyers, les subventions de l’Anah, les primes à l’amélioration de l’habitat rural et les indemnités d’assurance destinées à financer des charges déductibles, et les recettes accessoires du bailleur : droit d’affichage, panneaux publicitaires, toits loués pour des antennes de téléphonie mobile, droit de chasse ou de pêche loué, concession de carrière, redevances tréfoncières. Le dépôt de garantie y entre le jour où vous l’utilisez pour compenser des loyers impayés ou des frais de remise en état. | Le dépôt de garantie au moment où vous le recevez : il n’est pas imposable lors de son versement. Les indemnités qui compensent une détérioration du capital ou financent une reconstruction (BOI-RFPI-BASE-10-20). | Une indemnité d’assurance encaissée après un sinistre se déclare ici, et les travaux qu’elle finance se déduisent ligne 224 (notice, remarque finale du § 224). Déclarer les travaux sans l’indemnité qui les a financés fausse le résultat. Voir sinistre et indemnité d’assurance. |
| 214 Valeur locative réelle des propriétés dont vous vous réservez la jouissance | Le loyer annuel théorique des locaux commerciaux nus dont vous vous réservez l’usage, y compris en les mettant gratuitement à disposition d’un tiers sans contrat, et des étangs, lacs ou terrains dont vous gardez l’usage, sauf s’ils sont la dépendance d’un logement que vous conservez. | Les logements dont vous vous réservez l’usage à titre d’habitation personnelle : ils ne sont pas imposables, et leurs charges ne sont pas déductibles. Le droit de chasse dont vous vous réservez la jouissance, exonéré. | Ligne inconnue de la plupart des bailleurs de logements, et pour cause : elle ne les concerne pas. Elle vise les locaux commerciaux et les terrains. La confondre avec la résidence secondaire revient à déclarer un revenu qui n’existe pas. |
| 215 Total des recettes : lignes 211 à 214 | L’addition des lignes 211 à 214, immeuble par immeuble. La somme des colonnes se reporte case E. | Rien d’autre : c’est une ligne de calcul. | Ce total sert de base à la déduction spécifique de la ligne 228, exprimée en pourcentage de la ligne 215. Une erreur ici se propage jusqu’au résultat. |
Les frais et charges : lignes 221 à 240
| Ligne | Ce qu’on y porte | Ce qu’on n’y porte pas | Le piège courant |
|---|---|---|---|
| 221 Frais d’administration et de gestion | Trois familles de frais, énumérées sur le formulaire : les rémunérations des gardes et concierges (salaire, charges sociales et fiscales, avantages en nature) ; les rémunérations, honoraires et commissions versés à un tiers pour la gestion (administrateur de biens, agence de location, tenue de comptabilité, rédaction des déclarations fiscales, cotisations à une chambre syndicale de propriétaires) ; les frais de procédure (honoraires de notaire, d’avocat, d’huissier ou d’expert) pour un différend avec le locataire ou un entrepreneur, ou un litige sur la propriété du bien. | Le temps que vous passez vous-même à gérer. Vos frais de correspondance et de déplacement, qui relèvent du forfait de la ligne 222. Les frais d’acquisition de l’immeuble : « cette déduction ne couvre pas les frais d’acquisition », écrit la notice. En copropriété, le gardien payé par le syndic : il est déjà dans les provisions de la ligne 229. | Cette ligne ne couvre que ce que vous payez à quelqu’un d’autre. Les honoraires de notaire n’y entrent que pour un litige, pas pour l’achat : voir frais de notaire et d’agence d’un achat locatif. |
| 222 Autres frais de gestion : 20 € par local | Un forfait de 20 € par local, qui couvre la correspondance, le téléphone, les déplacements, l’acquisition de matériels, d’outillages et de mobilier de bureau et les frais d’enregistrement des baux (CGI, article 31, I, 1°, e ; BOI-RFPI-BASE-20-10 ; notice 2044-NOT, § 222). | Vos frais réels de correspondance et de déplacement, qui ne sont pas déductibles pour leur montant véritable. | Le forfait est par local, dépendances immédiates louées au même locataire comprises, pas par immeuble ni par bail. Pour des terres, il s’apprécie par location à un même preneur. Et il ne se majore jamais : 200 € de déplacements réels donnent 20 € de déduction. Voir ligne 222 : compter les locaux. |
| 223 Primes d’assurance | Les primes payées pour le bien loué, souscrites directement ou par un intermédiaire, contrat de groupe compris : incendie et risques annexes, dégâts des eaux, bris de glace, tempête, grêle ou neige, vol et vandalisme, catastrophe naturelle, responsabilité civile du propriétaire bailleur (« propriétaire non occupant »), risque d’impayés de loyers. | Les primes d’assurance-vie ou décès souscrites pour garantir le remboursement du prêt, ainsi que les autres frais d’emprunt : ils vont ligne 250 (notice 2044-NOT, § 250). Les primes qui garantissent les récoltes, le bétail, le matériel ou le mobilier, non déductibles. | Si vous déclarez une indemnité de garantie de loyers en recette ligne 213, pensez à la prime correspondante en charge ici. Les deux vont ensemble. Voir loyers impayés et charges non récupérées. |
| 224 Dépenses de réparation, d’entretien et d’amélioration et en cas d’option, hors dépenses de travaux de rénovation énergétique reportées ligne ci-dessous (remplir la rubrique 400) | Les travaux effectivement acquittés dans l’année qui réparent, entretiennent ou améliorent le bien sans en modifier la structure. La notice nomme notamment : le traitement des bois contre les termites, la recherche et l’analyse de la nocivité de l’amiante, les diagnostics rendus obligatoires par la réglementation (risque d’exposition au plomb, risques naturels et technologiques), la remise en état du chauffage central et le remplacement de la chaudière, la remise en état de la toiture, le ravalement et le crépissage des murs, la mise aux normes ou le remplacement d’un ascenseur. Pour les propriétés rurales, s’y ajoutent certaines améliorations, dont l’ensemble de celles des propriétés non bâties. C’est la ligne qui crée la plupart des déficits fonciers. Voir diagnostics : quelle ligne. | Les travaux de construction, de reconstruction et d’agrandissement, et ceux qui en sont indissociables (la toiture refaite pour ajouter un étage). Les dépenses locatives que l’article 1754 du code civil laisse au locataire, sauf vétusté, force majeure, travaux engagés pour faciliter la location ou charges non récupérées. Les travaux non encore payés au 31 décembre. Les travaux de rénovation énergétique si vous optez pour le plafond de 21 400 € : ils vont ligne 224 bis. La rémunération de votre propre travail. | Une facture globale du type « rénovation complète », sans détail, expose à une requalification en reconstruction. Faites ventiler la facture par l’artisan, poste par poste, dès le devis, et remplissez la rubrique 400. Voir travaux déductibles. |
| 224 bis En cas d’option : dépenses de travaux de rénovation énergétique permettant à un bien de passer d’une classe énergétique E, F ou G à une classe A, B, C ou D (remplir la rubrique 400) | Uniquement si vous optez pour le rehaussement du plafond jusqu’à 21 400 € : les travaux qui font passer le logement d’une classe E, F ou G à une classe A, B, C ou D, devis accepté à compter du 5 novembre 2022 et paiement entre le 1er janvier 2023 et le 31 décembre 2027, DPE avant et après travaux à l’appui. La somme des colonnes se reporte case K. | Ces mêmes dépenses ligne 224 : la notice demande de ne les porter qu’ici pour éviter un double compte. Les travaux d’amélioration ordinaires, qui restent ligne 224. La réhabilitation d’un assainissement non collectif et la pose d’une chaudière à très haute performance énergétique, exclues par la notice. | L’option est facultative. Si vous ne la prenez pas, laissez la ligne vide : tout va ligne 224 et le plafond reste à 10 700 €. Si vous la prenez, ne dupliquez pas le montant sur les deux lignes. Voir les travaux éligibles. |
| 225 Charges récupérables non récupérées au départ du locataire | Les charges que vous avez avancées pour le locataire (chauffage, éclairage, entretien des ascenseurs, taxe d’enlèvement des ordures ménagères) et dont vous n’avez pu obtenir le remboursement au 31 décembre de l’année de son départ, ainsi que les sommes prélevées sur le dépôt de garantie pour financer des charges locatives. | Les charges récupérables d’un locataire toujours en place. Les montants déjà pris en compte dans vos revenus fonciers d’une année antérieure : la notice les écarte expressément. | La déduction n’est ouverte qu’au départ du locataire, et elle couvre alors les charges de l’année du départ comme celles des autres années depuis son entrée dans le logement. Beaucoup de bailleurs s’arrêtent à la dernière année. |
| 226 Indemnités d’éviction, frais de relogement | L’indemnité versée à un locataire pour qu’il libère les lieux lorsqu’elle a pour objet de les relouer immédiatement dans de meilleures conditions (BOI-RFPI-BASE-20-20, § 1), et les frais de relogement d’un locataire pendant les travaux, s’ils sont engagés en vue de la conservation d’un revenu et relèvent d’une gestion normale (notice, § 226). | L’indemnité versée pour reprendre le bien pour votre usage personnel, pour le vendre libre de toute location, pour en permettre la démolition ou pour transformer des locaux commerciaux en logements (BOI-RFPI-BASE-20-20, § 10). Celle dont le versement résulte d’une gestion anormale. | C’est la finalité de l’éviction qui décide, pas le montant ni la forme. Une éviction suivie d’une vente ferme la déduction. |
| 227 Taxes foncières, taxes annexes de 2025 (Taxe d’enlèvement des ordures ménagères : voir notice) | La taxe foncière et les taxes annexes (taxes spéciales d’équipement) pour la fraction qui reste à votre charge. Propriété urbaine : la totalité, sauf convention contraire. Propriété rurale : seulement la fraction des taxes légalement ou conventionnellement à votre charge, et la moitié de la taxe pour frais de chambre d’agriculture (voir fermage et taxe foncière). Les frais de gestion figurant sur l’avis sont déductibles en totalité, y compris ceux portant sur la TEOM. | La taxe d’enlèvement des ordures ménagères, qui est une charge récupérable sur le locataire (décret n° 87-713 du 26 août 1987). La taxe annuelle sur les bureaux, locaux commerciaux, locaux de stockage et surfaces de stationnement d’Île-de-France, exclue par la notice et par le c du 1° du I de l’article 31. | Le piège le plus répandu de tout le formulaire : recopier le total de l’avis de taxe foncière sans en retirer la TEOM. Ce montant figure en clair sur l’avis, il suffit de le soustraire. Autre règle de la notice : une taxe non payée en 2025 reste admise pour son montant exact si vous avez reçu l’avis (à défaut, dans la limite de la taxe de l’année précédente), avec une régularisation en 2026. |
| 228 Déductions spécifiques | Une déduction de 15, 30, 40, 45, 50, 60, 70 ou 85 % de la ligne 215, selon le cas. Sur la 2044 classique, elle vise le conventionnement Anah (« Borloo ancien » : 30, 45, 60 ou 70 % ; « Cosse » : 15, 30, 50, 70 ou 85 %) et, à 40 %, les carrières et autres gisements minéraux productifs de revenus. Elle se cumule avec les frais réels. | Le déficit foncier de droit commun, qui n’a rien à voir avec cette ligne. Le dispositif Loc’Avantages, qui a remplacé le « Cosse » : c’est une réduction d’impôt, pas une déduction spécifique, et il ne se porte pas ici (voir la notice 2041-NOT). | Confondre Loc’Avantages et Cosse est l’erreur classique. Seul le second donne une déduction ligne 228, et c’est aussi lui, et non Loc’Avantages, qui porte le plafond de déficit imputable à 15 300 €. |
| 229 Provisions pour charges payées en 2025 | Sous l’intitulé « Immeubles en copropriété (uniquement pour les propriétaires bailleurs) » : le total des provisions pour charges versées au syndic dans l’année, sans trier encore ce qui est déductible. La notice dit cette déduction globale « obligatoire même si vous connaissez la ventilation exacte ». S’y ajoute le solde négatif de la régularisation de l’année précédente, quand la déduction avait été insuffisante. | Les appels de fonds que vous n’avez pas encore payés au 31 décembre. Les provisions spéciales pour travaux non encore décidés par l’assemblée générale (article 18 de la loi du 10 juillet 1965), qui se déduisent à la date du paiement des travaux. | La déduction est volontairement trop large la première année. Elle se corrige l’année suivante ligne 230. Un point de texte à connaître : la notice vise encore les provisions des « articles 14-1 et 14-2 » de la loi de 1965, alors que le a quater du 1° du I de l’article 31 du CGI, dans sa version en vigueur, ne cite plus que l’article 14-1. Détail dans l’article sur les provisions pour charges de copropriété et sur le fonds de travaux ALUR. |
| 230 Régularisation des provisions pour charges déduites au titre de 2024 | La fraction des provisions déduites l’an dernier qui correspond à des charges non déductibles, à des charges récupérables sur le locataire, et à l’éventuel solde positif de l’arrêté des comptes. Exemple de la notice : 1 200 € déduits en 2024, comptes arrêtés à 800 € de dépenses déductibles, 200 € non déductibles et 180 € récupérables, soit un solde de 20 € ; la somme à réintégrer ligne 230 est de 400 € (200 + 180 + 20). | La régularisation des provisions de 2025, qui viendra sur la déclaration suivante. | Oublier cette ligne revient à déduire durablement des charges récupérables sur le locataire. Voir provisions pour charges de copropriété et, en cas de cession, travaux votés avant la vente. |
| 240 Total des frais et charges : lignes 221 à 229 moins ligne 230 | Le total des lignes 221 à 229, ligne 224 bis comprise, diminué de la ligne 230. La somme des colonnes se reporte case F. | Les intérêts d’emprunt, qui restent à part ligne 250. | La ligne 230 se soustrait, elle ne s’additionne pas. Une régularisation ajoutée par erreur gonfle les charges au lieu de les réduire. |
Les intérêts et le résultat : lignes 250 à 263
| Ligne | Ce qu’on y porte | Ce qu’on n’y porte pas | Le piège courant |
|---|---|---|---|
| 250 Intérêts d’emprunt (remplir également la rubrique 410) | Les intérêts payés dans l’année sur les prêts contractés pour la conservation, l’acquisition, la construction, la reconstruction, l’agrandissement, la réparation ou l’amélioration du bien loué. Et les frais d’emprunt : constitution de dossier, inscription hypothécaire ou privilège de prêteur de deniers, organisme de cautionnement, main levée, agios et commissions de banque, primes d’assurance-vie ou décès souscrites pour garantir le remboursement du prêt (notice 2044-NOT, § 250 ; BOI-RFPI-BASE-20-80). La somme des colonnes se reporte case G. | Le capital remboursé, qui n’est jamais déductible. Les frais d’un prêt substitutif, sauf les primes d’assurance garantissant le nouveau prêt ; ses intérêts ne restent déductibles que dans la limite de ceux de l’échéancier initial. | Les intérêts sont sur une ligne séparée pour une raison précise : le déficit qu’ils créent ne s’impute jamais sur votre revenu global, seulement sur vos revenus fonciers des 10 années suivantes. Voir intérêts d’emprunt et déficit foncier. |
| 260 Revenus fonciers taxables | Le cadre où se calcule, pour chaque bien, ce qui reste une fois les charges et les intérêts retranchés des recettes. Il regroupe les lignes 261, 262 et 263. | Aucun montant nouveau : ce sont des lignes de calcul. | C’est ici que se joue la différence entre bénéfice et déficit. Un résultat négatif n’est pas encore un déficit imputable : le tri se fait plus loin, aux lignes 420 et suivantes. |
| 261 Ligne 215 moins ligne 240 moins ligne 250 | Le résultat obtenu en retranchant de la ligne 215 la ligne 240 puis la ligne 250. La ligne ne porte pas d’autre intitulé sur le formulaire : c’est la formule elle-même. | Les déficits des années antérieures, qui ont leur propre cadre, rubrique 450. | Un résultat négatif ici signale un déficit de l’année, pas un déficit imputable sur le revenu global. Les deux ne se confondent pas. |
| 262 Réintégration du supplément de déduction | La reprise des déductions spécifiques de 15, 30, 45, 50, 60, 70 ou 85 % (« Borloo ancien » ou « Cosse ») quand les conditions n’ont pas été tenues, au titre de l’année de rupture de l’engagement. Le total se reporte case H. | Le déficit foncier de droit commun, qui ne donne lieu à aucune réintégration sur cette ligne. | Ligne vide pour l’immense majorité des bailleurs. Si elle est servie, c’est qu’un engagement de conventionnement Anah n’a pas été respecté : vérifiez pourquoi avant de valider. |
| 263 Bénéfice (+) ou déficit (signe moins) : ligne 261 + ligne 262 | Le résultat définitif de chaque bien, colonne par colonne. La somme des colonnes se reporte case I, et la ligne 420 vaut case D plus case I. | Le résultat de l’ensemble de vos biens, qui s’obtient en additionnant les colonnes. | Le formulaire offre huit colonnes, Immeuble 1 à 8. Si vous louez plusieurs biens, chacun a sa colonne, et c’est la somme des colonnes qui compte : les résultats négatifs s’imputent d’abord sur les positifs. Un bien bénéficiaire annule le déficit d’un autre. Le déficit foncier se calcule au global, jamais bien par bien. |
Deux précautions de lecture sur ces tableaux. Les intitulés de lignes reproduits ci-dessus sont ceux imprimés sur la déclaration n° 2044 millésime 2026 et commentés par sa notice 2044-NOT, l’une et l’autre lues directement dans les PDF officiels d’impots.gouv.fr ; les montants et les règles de fond reposent sur le CGI et le BOFiP cités en sources. Le signe moins des formules est écrit ici en toutes lettres. Enfin, une ligne qui ne vous concerne pas reste vide : il n’y a aucun intérêt à remplir une case pour faire bonne figure.
Étape 3 : les lignes clés de la 2044
Sur le formulaire officiel n° 2044 millésime 2026 (imprimé N° 50156#30), qui sert à déclarer les revenus fonciers de 2025, la page 4 commence par deux tableaux descriptifs, puis enchaîne le calcul du résultat, la répartition du déficit, les déficits antérieurs et la vente du bien.
- Rubrique 400, Paiement des travaux : pour chaque bien, le numéro de l’immeuble (celui de sa colonne, page 2), la nature des travaux, le nom et l’adresse des entrepreneurs, la date et le montant du paiement. Elle se remplit dès qu’un montant figure ligne 224 ou 224 bis.
- Rubrique 410, Intérêts d’emprunt : le numéro de l’immeuble (ou le nom de la SCI ou du FPI), le nom et l’adresse de l’organisme prêteur, la date du prêt, les intérêts versés. Pour un prêt substitutif, la notice demande de préciser à quel prêt il se substitue. Si les lignes manquent, joignez un état établi sur le même modèle.
- Ligne 420, « Résultat : Bénéfice ou déficit total : case D + case I » : la case D vient des parts de sociétés (ligne 114, page 1), la case I de vos immeubles (ligne 263, page 3). Si c’est un bénéfice, il est reporté en case 4BA de la 2042. Les calculs des lignes 430 à 442 ne se font qu’en cas de déficit.
- Lignes 431 à 434 (rubrique 430, « Déficit de l’année : calcul de répartition ») : ligne 431, total des revenus bruts, soit case A + case E + case H ; ligne 432, total des intérêts d’emprunts, soit case C + case G ; ligne 433, total des autres frais et charges, soit case B + case F ; ligne 434, dont dépenses de travaux de rénovation énergétique, soit case J + case K.
- Lignes 435 et 440 : ce ne sont pas des lignes à reporter, mais deux intitulés de sous-section, sans montant : « Si la ligne 432 est supérieure à la ligne 431 » et « Si la ligne 432 est inférieure ou égale à la ligne 431 ». Vous ne remplissez que l’un des deux blocs.
- Ligne 436 ou ligne 441 selon le bloc : déficit imputable sur le revenu global. Ligne 436 : « Report de la ligne 433 dans la limite de (10 700 € + ligne 434) avec un maximum de 21 400 € ». Ligne 441 : même formule appliquée à la ligne 420. Le renvoi (1) du formulaire remplace 10 700 € par 15 300 € « si le résultat d’au moins un des immeubles relevant du dispositif de déduction spécifique “Cosse” dans le cadre d’une convention conclue avec l’Anah est déficitaire ». Ce montant est reporté en case 4BC.
- Ligne 439 ou ligne 442 selon le bloc : déficit imputable uniquement sur les revenus fonciers des 10 années suivantes. Dans le premier bloc, la ligne 437 reprend la part de la ligne 433 qui dépasse la ligne 436, la ligne 438 la différence entre la ligne 432 et la ligne 431, et la ligne 439 additionne les deux. Dans le second, la ligne 442 reprend la part de la ligne 420 qui dépasse la ligne 441. Ce montant est reporté en case 4BB.
- Rubrique 450 et ligne 451 : un tableau de onze lignes, une par année de 2015 à 2025. Colonne A, les déficits non encore imputés au 31 décembre 2024, chacun en face de son année d’origine (ce sont les montants de la colonne C de votre déclaration de l’an dernier). Colonne B, le bénéfice de la ligne 420, à imputer sur les déficits les plus anciens. Colonne C, soit A moins B, les déficits restant à reporter au 31 décembre 2025. Le total de la colonne A s’inscrit ligne 451 et se reporte en case 4BD. Le déficit de l’année 2025 à inscrire en colonne C est celui que vous portez en case 4BB. La notice précise qu’au 31 décembre 2025 le déficit de l’année 2015 est définitivement perdu.
- Rubrique 460, Vente ou abandon de la location d’un immeuble : à remplir si, en 2025, vous avez vendu ou cessé de louer un immeuble (ou cédé des parts de société immobilière) ayant donné lieu à un déficit imputable sur votre revenu global au cours de l’une des années 2022, 2023 ou 2024. Vous y indiquez l’adresse du bien (ou la dénomination et l’adresse de la société) et la date de l’événement. C’est la ligne qui signale à l’administration une rupture possible de la règle des trois ans. Pour l’année de la cession elle-même, voir bien loué vendu en cours d’année.
Trois répartitions calculées ligne par ligne
Les chiffres qui suivent sont des exemples construits pour illustrer les formules du formulaire, pour un bailleur détenant un seul immeuble en direct, sans parts de société (cases A, B, C, D, H et J à zéro).
| Ligne | Cas 1 : intérêts inférieurs aux loyers | Cas 2 : intérêts supérieurs aux loyers | Cas 3 : option ligne 224 bis |
|---|---|---|---|
| 215, case E (recettes) | 9 000 € | 4 000 € | 9 000 € |
| 240, case F (frais et charges) | 24 000 € | 9 000 € | 30 000 €, dont 14 000 € ligne 224 bis |
| 250, case G (intérêts) | 3 000 € | 6 000 € | 3 000 € |
| 420 (résultat) | déficit de 18 000 € | déficit de 11 000 € | déficit de 24 000 € |
| 431, 432, 433, 434 | 9 000 ; 3 000 ; 24 000 ; 0 | 4 000 ; 6 000 ; 9 000 ; 0 | 9 000 ; 3 000 ; 30 000 ; 14 000 |
| Bloc à remplir | 440 (432 inférieure à 431) | 435 (432 supérieure à 431) | 440 (432 inférieure à 431) |
| Limite d’imputation | 10 700 € | 10 700 € | 10 700 + 14 000 = 24 700, ramenés à 21 400 € |
| Vers 4BC | ligne 441 : 10 700 € | ligne 436 : 9 000 € | ligne 441 : 21 400 € |
| Vers 4BB | ligne 442 : 18 000 moins 10 700 = 7 300 € | ligne 437 : 0 ; ligne 438 : 6 000 moins 4 000 = 2 000 ; ligne 439 : 2 000 € | ligne 442 : 24 000 moins 21 400 = 2 600 € |
Dans les trois cas, la somme des cases 4BC et 4BB redonne le déficit de la ligne 420. Le cas 2 montre l’effet de la ligne séparée des intérêts : le déficit de 11 000 € ne dépasse guère le plafond, mais 2 000 € viennent des intérêts et ne passent pas sur le revenu global.
Les numéros de ligne peuvent évoluer d’un millésime à l’autre : référez-vous toujours au formulaire et à la notice de l’année en cours sur impots.gouv.fr avant de remplir.
Étape 4 : le report sur la déclaration 2042
Les montants calculés en 2044 ne se déclarent pas isolément : ils doivent être reportés sur la déclaration principale 2042, dans les cases dédiées aux revenus fonciers :
| Ligne de la 2044 | Nature du montant | Case de la 2042 |
|---|---|---|
| Ligne 420 | Résultat de l’année (bénéfice) | 4BA |
| Ligne 439 ou 442 | Déficit imputable sur les revenus fonciers des 10 années suivantes | 4BB |
| Ligne 436 ou 441 | Déficit imputable sur le revenu global (plafonné à 10 700 €/15 300 €, majoré 21 400 €) | 4BC |
| Ligne 451 | Déficits antérieurs non encore imputés | 4BD |
Ces quatre cases (4BA, 4BB, 4BC, 4BD) figurent page 4 du formulaire 2042 millésime 2026 (N° 10330*30), rubrique 4 « revenus fonciers, Revenus des locations non meublées », sous la mention « Régime réel, Report du résultat déterminé sur la déclaration n° 2044 ». Voici ce que recouvre chacune, avec les autres cases de la rubrique :
| Case 2042 | Libellé imprimé et signification | Le piège courant |
|---|---|---|
| 4BA | « Revenus fonciers imposables » : le résultat bénéficiaire de la ligne 420. La case 4BL, juste dessous, isole la part de source étrangère ouvrant droit à un crédit d’impôt égal à l’impôt français. | Une case 4BA servie en même temps qu’une case 4BC est contradictoire : on ne peut pas être à la fois bénéficiaire et en déficit imputable sur le revenu global. |
| 4BB | « Déficit imputable sur les revenus fonciers » : la part liée aux intérêts d’emprunt et l’excédent au-delà du plafond, reportables sur les revenus fonciers des 10 années suivantes. | 4BB ne réduit pas votre impôt de l’année. Elle met le déficit en réserve. Beaucoup de bailleurs attendent une baisse d’impôt immédiate qui ne viendra pas. |
| 4BC | « Déficit imputable sur le revenu global » : plafonné à 10 700 € (15 300 € en présence d’un logement conventionné Anah « Cosse » déficitaire, jusqu’à 21 400 € en cas d’option pour les travaux de rénovation énergétique). | C’est la seule case qui réduit votre revenu global. Y porter un montant supérieur au plafond ne fonctionne pas : l’excédent doit aller en 4BB. |
| 4BD | « Déficits antérieurs non encore imputés » : le total de la ligne 451, c’est-à-dire le stock arrêté au 31 décembre 2024, sans le déficit de 2025. | Case à contrôler avant de valider : elle doit être égale à la ligne 451, et la ligne 451 à la somme de la colonne C de votre 2044 de l’an dernier. |
| 4BE | Sous-rubrique « Micro foncier » : « Recettes brutes sans abattement n’excédant pas 15 000 € ». La case 4BK isole la part de source étrangère. | Si vous remplissez 4BE, vous ne déposez pas de 2044 et vous ne pouvez constater aucun nouveau déficit. Vos déficits antérieurs, eux, ne sont pas perdus : ils restent imputables sur le revenu net du micro-foncier jusqu’à l’expiration du délai de report, et se portent ligne « Déficits antérieurs non encore imputés » avec une note sur papier libre qui les répartit par année d’origine (BOI-RFPI-BASE-30-10, § 100). Voir micro-foncier ou régime réel et retour au micro-foncier. |
| 4BN | « Vous ne percevez plus de revenus fonciers en 2026 » : une case à cocher. La brochure pratique 2026 précise que, si vous ne percevez plus de revenus fonciers après le 31 décembre 2025, vos revenus fonciers de 2025 ne seront alors pas retenus pour le calcul des acomptes. | Si elle n’est pas cochée après une vente, les acomptes restent calculés sur les loyers de 2025. Voir bien loué vendu en cours d’année. |
| 4BZ | « Vous souscrivez une déclaration n° 2044 spéciale » : une case à cocher, qui sert à recevoir l’imprimé l’année suivante si vous déclarez sur papier. | Elle ne remplace pas le dépôt de la 2044 spéciale elle-même. |
Le formulaire et sa notice présentent chacun de ces reports comme une opération que vous faites vous-même (« À reporter case 4BC de votre déclaration n° 2042 »). Que votre saisie en ligne propose ou non ces montants, contrôlez les quatre cases avant de valider : c’est la 2042 qui sert au calcul de l’impôt, pas la 2044.
La numérotation des lignes de la 2044 peut évoluer d’un millésime à l’autre : référez-vous toujours au formulaire de l’année en cours sur impots.gouv.fr.
Étape 5 : le mécanisme de report sur 10 ans
Le déficit foncier non imputé sur le revenu global (parce qu’il dépasse le plafond, ou parce qu’il provient d’intérêts d’emprunt) n’est pas perdu. Il est reportable sur les revenus fonciers des 10 années suivantes, les déficits les plus anciens s’imputant en premier. Chaque année, vous reportez donc dans le tableau de la rubrique 450, année d’origine par année d’origine, le solde restant à imputer, et son total ligne 451, jusqu’à extinction ou expiration du délai de 10 ans. Sur la déclaration des revenus 2025, les années ouvertes vont de 2015 à 2024.
Point de vigilance pour un investisseur qui enchaîne les chantiers : engager une nouvelle année de gros travaux avant d’avoir « consommé » un déficit antérieur peut accroître le stock de déficit reportable sans bénéfice fiscal supplémentaire immédiat au-delà du plafond annuel de 10 700 €. Le séquencement des travaux sur plusieurs exercices fiscaux mérite d’être anticipé avec un professionnel.
Étape 6 : l’engagement de location de 3 ans
Condition à ne pas oublier : lorsqu’un déficit a été imputé sur le revenu global, l’immeuble doit rester affecté à la location jusqu’au 31 décembre de la troisième année qui suit l’imputation. Cette date est celle de la doctrine et de la notice (BOI-RFPI-BASE-30-20, § 340 et § 360 ; notice 2044, § 435 à 442). La lettre de l’article 156, I, 3° du CGI est rédigée autrement : lorsque le propriétaire cesse de louer, « le revenu foncier et le revenu global des trois années qui précèdent celle au cours de laquelle intervient cet événement » sont reconstitués comme si le déficit n’avait jamais été imputé sur le revenu global. Aucun engagement formel n’est à signer (§ 360). L’analyse complète est dans l’article sur la règle des trois ans.
La location doit être effective et permanente : un logement vacant ne la remplit pas, sauf le délai nécessaire à une relocation dont vous prouvez les diligences, et le passage en meublé est assimilé à une rupture (§ 350). Une revente ou un changement d’affectation prématuré se signale rubrique 460. L’administration peut alors remettre en cause l’imputation jusqu’au 31 décembre de la troisième année qui suit celle de la rupture (§ 370). Le déficit n’est pas effacé pour autant : il redevient imputable sur les seuls revenus fonciers des dix années suivantes.
La loi écarte elle-même la remise en cause dans trois cas : invalidité correspondant au classement en deuxième ou troisième catégorie, licenciement, ou décès du contribuable ou de l’un des époux soumis à une imposition commune (CGI art. 156, I, 3°). Le BOFiP y associe le partenaire de PACS (§ 390 à § 410). S’y ajoutent, à titre de mesure de tempérament de la doctrine, l’expropriation pour cause d’utilité publique et la fusion de la SCPI propriétaire de l’immeuble (§ 420 à § 440). Pour tout autre cas (divorce, vente forcée), l’appui d’un professionnel reste recommandé.
Points de vigilance pratiques sur les travaux
- Conservez toutes les factures de travaux avec un descriptif précis des prestations : la notice demande d’être en mesure de justifier, à la demande du service, les sommes portées en déduction, et un libellé de facture flou ne distingue pas la réparation, l’entretien ou l’amélioration (déductibles) de la reconstruction ou de l’agrandissement (non déductibles).
- Ventilez vos factures par nature de travaux dès la commande auprès de l’artisan, plutôt que de tenter une requalification a posteriori.
- Si le chantier s’étale sur deux exercices fiscaux, seules les dépenses effectivement payées dans l’année sont déductibles au titre de cette année (comptabilité de caisse, pas d’engagement).
- Dans un immeuble dont vous occupez une partie, les dépenses propres à votre logement sont exclues, et les dépenses communes ne sont admises qu’au prorata des parties louées (notice, § 220).
FAQ
Le déficit foncier est-il automatiquement calculé si je déclare en ligne ? Le formulaire et sa notice décrivent chaque total et chaque report comme une opération à faire : la ligne 420 additionne les cases D et I, les lignes 436 ou 441 vont en case 4BC, les lignes 439 ou 442 en case 4BB, la ligne 451 en case 4BD. Que la saisie en ligne propose ou non ces montants, contrôlez-les avant de valider, en particulier la case 4BD, qui doit reprendre le total de la colonne C de votre 2044 de l’an dernier.
Que se passe-t-il si mon déficit foncier dépasse 10 700 € en une seule année ? La part au-delà de ce plafond (hors dispositifs dérogatoires) n’est pas perdue : elle est reportée sur les revenus fonciers des 10 années suivantes, mais ne réduit pas votre revenu global au-delà du plafond annuel.
Un déficit lié aux intérêts d’emprunt peut-il réduire mes autres revenus (salaires, etc.) ? Non. Le déficit issu des intérêts d’emprunt ne s’impute que sur les revenus fonciers, jamais sur le revenu global, quel que soit son montant.
Quelles lignes de la 2044 dois-je reporter sur la 2042 ? Sur le millésime 2026 du formulaire : la ligne 420 (résultat) va en case 4BA, la ligne 436 ou 441 (déficit imputable sur le revenu global) en case 4BC, la ligne 439 ou 442 (déficit imputable sur les seuls revenus fonciers) en case 4BB, et la ligne 451 (déficits antérieurs) en case 4BD. Attention : la ligne 440 n’est qu’un intitulé de sous-partie du formulaire, il n’y a aucun montant à en reporter.
Dois-je continuer à louer le bien après avoir imputé un déficit foncier ? Oui. L’immeuble doit rester affecté à la location nue jusqu’au 31 décembre de la troisième année qui suit l’imputation sur le revenu global (BOI-RFPI-BASE-30-20, § 340), sous peine de remise en cause. La loi écarte cette remise en cause dans trois cas : invalidité de 2e ou 3e catégorie, licenciement, décès du contribuable ou de l’un des époux soumis à imposition commune (CGI art. 156, I, 3°) ; le BOFiP y associe le partenaire de PACS.
Le micro-foncier permet-il de créer un déficit foncier ? Non. Le micro-foncier applique un abattement forfaitaire de 30 % sans possibilité de déduire les charges réelles ni de dégager un déficit ; seul le régime réel le permet. Les déficits constatés auparavant au régime réel restent en revanche imputables (BOI-RFPI-BASE-30-10, § 100).
Que faire si j’ai plusieurs biens en location nue avec des résultats différents ? Chaque bien a sa colonne sur la 2044, mais la ligne 420 additionne tous les résultats : les résultats négatifs s’imputent d’abord sur les résultats positifs pour dégager un bénéfice ou un déficit net foncier. Le déficit se calcule au global, pas bien par bien.
J’ai oublié de reporter mon déficit foncier : puis-je corriger ma déclaration ? Oui. Après réception de l’avis d’impôt, la déclaration souscrite en ligne peut être modifiée via le service « Corriger ma déclaration en ligne » sur impots.gouv.fr, pendant sa période d’ouverture, limitée et annoncée à chaque campagne. Passé ce délai, vous pouvez déposer une réclamation, recevable jusqu’au 31 décembre de la deuxième année suivant celle de la mise en recouvrement du rôle (LPF art. R*196-1). La procédure complète, du choix entre correction en ligne et réclamation jusqu’au décompte du délai, est détaillée dans notre article sur les travaux oubliés sur une déclaration déjà déposée.
Dois-je joindre mes factures de travaux à la déclaration de déficit foncier ? Non, les justificatifs ne sont pas à joindre à la 2044 : c’est la rubrique 400 qui décrit les travaux. Vous devez néanmoins conserver factures et états de répartition des charges : l’administration peut les demander, pendant le délai de reprise de 3 ans applicable à l’impôt sur le revenu (LPF art. L169). Un descriptif précis distinguant réparation, entretien et amélioration (déductibles) de la reconstruction ou de l’agrandissement (non déductibles) sécurise la déduction.
Qu’est-ce qu’on met ligne 211 de la 2044 ? La ligne 211 reçoit les loyers bruts réellement encaissés dans l’année, hors charges récupérées auprès du locataire. Un loyer appelé mais jamais payé ne s’y déclare pas : les revenus fonciers suivent la règle de la caisse, c’est l’encaissement qui compte, pas la quittance. Un arriéré encaissé cette année se déclare cette année, même s’il porte sur un loyer plus ancien. Les recettes qui ne sont pas des loyers (antenne-relais, panneau publicitaire, indemnité d’assurance, subvention ANAH) vont ligne 213.
Que met-on ligne 227 de la 2044 ? La ligne 227 reçoit la taxe foncière et les taxes annexes de l’année, pour la part qui reste à votre charge. La taxe d’enlèvement des ordures ménagères figure sur la liste des charges récupérables auprès du locataire (décret n° 87-713 du 26 août 1987) : elle n’est donc pas déductible de vos revenus fonciers. Le piège consiste à recopier le total de l’avis de taxe foncière sans en retirer la TEOM, dont le montant figure pourtant en clair sur l’avis.
Où déclarer les intérêts d’emprunt sur la 2044 ? Les intérêts d’emprunt se déclarent ligne 250, sur une ligne distincte du reste des charges, avec le détail du prêt rubrique 410. Le capital remboursé n’est jamais déductible, seuls les intérêts et les frais liés à l’emprunt le sont. Cette séparation n’est pas cosmétique : le déficit provenant des intérêts ne s’impute jamais sur le revenu global, uniquement sur les revenus fonciers des 10 années suivantes.
Faut-il remplir la 2044 ou la 2044 spéciale ? La 2044 classique suffit pour un déficit foncier de droit commun au régime réel, y compris pour un logement conventionné Anah (« Borloo ancien » ou « Cosse »), dont la déduction spécifique se porte ligne 228. La 2044 spéciale (n° 2044-SPE) s’impose dans les cas listés par sa notice : logements relevant d’un régime d’amortissement (Périssol, Besson neuf, Robien, Borloo neuf), déduction spécifique liée au Scellier intermédiaire ou Scellier ZRR, immeubles classés monuments historiques, immeubles détenus en nue-propriété, donnés en location par l’usufruitier et pour lesquels vous avez supporté des charges, parts de SCPI avec amortissement. Si vous détenez à la fois de tels biens et des immeubles ordinaires, tout se déclare sur la 2044 spéciale.